Perusahaan Pembiayaan Terpopuler

Siap Bantu Finansialmu: Ini 5 Perusahaan Pembiayaan Terpopuler di Indonesia

Kebutuhan finansial mendesak atau rencana ekspansi usaha sering kali datang tanpa terduga. Di tengah dinamika ekonomi saat ini, masyarakat Indonesia membutuhkan akses pendanaan yang tidak hanya cepat, tetapi juga aman, terpercaya, dan terdaftar resmi di Otoritas Jasa Keuangan (OJK). Ketika tabungan belum mencukupi untuk memenuhi berbagai keperluan krusial seperti biaya pendidikan, renovasi rumah, modal kerja, hingga pengobatan medis, memanfaatkan layanan dari perusahaan pembiayaan profesional menjadi salah satu solusi keuangan terbaik yang patut dipertimbangkan. Dalam lanskap industri keuangan nasional, kehadiran lembaga pembiayaan non-bank memberikan fleksibilitas tinggi bagi masyarakat yang memerlukan opsi pinjaman berbasis agunan. Salah satu instrumen pinjaman yang sangat diminati karena proses pengajuannya yang relatif praktis serta nominal pencairan yang kompetitif adalah gadai bpkb. Dengan mengamankan dokumen kepemilikan kendaraan bermotor, Anda tetap dapat menggunakan unit kendaraan untuk mobilitas harian sembari memperoleh suntikan dana segar yang dibutuhkan. Untuk membantu Anda menentukan langkah finansial yang paling aman dan efisien, artikel ini mengulas secara mendalam mengenai kriteria pembiayaan yang sehat, tata cara pengajuan dana yang bijak, serta jajaran perusahaan pembiayaan terpopuler di Indonesia yang siap menjadi mitra finansial tepercaya Anda. Memahami Peran Perusahaan Pembiayaan Terpopuler di Indonesia Perusahaan pembiayaan atau sering dikenal sebagai multifinance memiliki peran yang sangat strategis dalam menopang roda perekonomian nasional. Lembaga ini hadir sebagai alternatif solusi keuangan selain perbankan konvensional, terutama bagi individu maupun pelaku usaha mikro, kecil, dan menengah (UMKM) yang membutuhkan alokasi dana dengan persyaratan yang lebih adaptif. Keberadaan perusahaan pembiayaan terpopuler di tengah masyarakat memberikan kemudahan aksesibilitas modal kerja maupun dana tunai multiguna. Secara umum, fleksibilitas menjadi keunggulan utama yang ditawarkan oleh lembaga pembiayaan terpercaya. Proses verifikasi dokumen yang terstruktur, skema angsuran yang bervariasi, serta durasi tenor yang dapat disesuaikan dengan kemampuan finansial nasabah membuat lembaga ini terus berkembang pesat. Selain itu, hadirnya inovasi teknologi dalam sistem pelayanan memungkinkan calon debitur melakukan pengajuan secara daring tanpa harus menghabiskan banyak waktu di kantor cabang. Di samping pembiayaan pembelian kendaraan baru maupun bekas, produk layanan yang paling dicari oleh masyarakat adalah pinjaman dana tunai multiguna. Melalui metode gadai bpkb, masyarakat dapat mengoptimalkan nilai aset yang dimiliki tanpa harus kehilangan hak guna atas kendaraan tersebut. Dokumen BPKB disimpan sebagai jaminan oleh pihak penyedia dana, sementara fisik motor atau mobil tetap berada di tangan nasabah untuk menunjang produktivitas sehari-hari. Kemudahan transaksi yang ditawarkan oleh perusahaan pembiayaan terpopuler tentu harus dibarengi dengan pemahaman nasabah mengenai hak dan kewajiban selama masa kredit berjalan. Memilih lembaga yang memiliki rekam jejak solid, transparan dalam menetapkan struktur bunga, serta mematuhi seluruh regulasi yang berlaku di Indonesia merupakan kuncinya. Dengan demikian, fasilitas kredit yang diambil dapat menjadi pendorong kesejahteraan finansial, bukan justru menambah beban ekonomi di masa mendatang. Mengapa Layanan Gadai BPKB Menjadi Solusi Finansial Unggulan? Di antara berbagai opsi pinjaman yang tersedia di pasaran, metode gadai bpkb terus menempati posisi teratas sebagai solusi pendanaan cepat yang rasional. Kepopuleran instrumen pinjaman ini tidak terlepas dari sejumlah keunggulan fundamental yang sulit tandingi oleh jenis produk pinjaman lainnya. Bagi Anda yang memerlukan dana segar dalam waktu singkat namun tetap mengutamakan kepastian hukum dan kenyamanan, memahami nilai tambah dari fasilitas ini merupakan langkah yang bijaksana. Keunggulan pertama terletak pada besaran plafon pencairan yang fleksibel dan proporsional. Nilai pinjaman yang disetujui umumnya dihitung berdasarkan taksiran harga pasar unit kendaraan yang dijaminkan. Artinya, semakin baik kondisi fisik dan tahun pembuatan kendaraan Anda, semakin besar pula nominal dana segar yang berpotensi dicairkan. Hal ini sangat menguntungkan bagi pelaku usaha yang membutuhkan suntikan modal kerja dalam skala sedang hingga besar. Keunggulan berikutnya terletak pada aspek fungsionalitas aset. Saat mengajukan pinjaman dengan skema gadai bpkb, Anda tidak menyerahkan unit kendaraan secara fisik kepada lembaga pembiayaan, melainkan hanya dokumen legalitas kepemilikannya saja. Kendaraan bermotor tersebut tetap berada di garasi Anda dan bisa dipergunakan sepenuhnya untuk operasional harian, mengantar keluarga, atau menjalankan roda bisnis. Prinsip ini memberikan rasa tenang dan tidak mengganggu mobilitas harian nasabah. Selain itu, kemudahan proses administratif dan kecepatan verifikasi menjadi daya tarik tersendiri. Sebagian besar perusahaan pembiayaan terpopuler telah memangkas birokrasi yang rumit dengan menerapkan sistem penilaian risiko yang modern dan efisien. Jika seluruh persyaratan dokumen terpenuhi serta kondisi fisik kendaraan dinyatakan layak saat proses survei, proses persetujuan hingga pencairan dana dapat diselesaikan dalam hitungan hari, bahkan hitungan jam pada beberapa penyedia layanan tepercaya. 5 Perusahaan Pembiayaan Terpopuler di Indonesia Menentukan mitra pembiayaan yang tepat membutuhkan kecermatan serta pertimbangan yang matang. Di Indonesia, terdapat beberapa penyedia jasa keuangan terkemuka yang telah membuktikan keandalan layanannya selama bertahun-tahun. Berikut adalah ulasan lima perusahaan pembiayaan terpopuler yang memiliki reputasi tinggi, jaringan luas, serta pilihan produk yang beragam untuk membantu kebutuhan finansial Anda. 1. BFI Finance BFI Finance berdiri sebagai salah satu pionir dan pemain utama dalam industri pembiayaan di Indonesia. Dengan pengalaman operasional selama puluhan tahun, BFI Finance berhasil membangun kepercayaan publik melalui integrasi teknologi digital dan pelayanan tatap muka yang profesional. Perusahaan ini dikenal memiliki jaringan kantor cabang yang tersebar luas dari Sabang sampai Merauke, sehingga mampu menjangkau berbagai lapisan masyarakat hingga ke daerah pelosok. Fasilitas unggulan yang ditawarkan mencakup pembiayaan investasi, modal kerja, hingga dana tunai multiguna. Bagi masyarakat yang membutuhkan pendanaan dengan agunan, layanan gadai bpkb mobil maupun motor di BFI Finance menawarkan suku bunga yang bersaing serta pilihan tenor yang sangat fleksibel. Keunggulan utama dari BFI Finance terletak pada transparansi informasi, di mana calon nasabah dapat memperoleh rincian kalkulasi simulasi kredit secara jelas sejak awal pengajuan. 2. Adira Finance Adira Finance telah menjadi nama yang sangat akrab di telinga masyarakat Indonesia sebagai salah satu penyedia jasa pembiayaan otomotif dan dana tunai terbesar. Sebagai bagian dari grup perbankan nasional yang solid, Adira Finance memiliki fondasi keuangan yang sangat kuat serta standar operasional yang ketat. Ketersediaan aplikasi digital yang ramah pengguna semakin memudahkan masyarakat untuk mengakses berbagai layanan keuangan dari mana saja dan kapan saja. Produk pembiayaan yang ditawarkan Adira Finance sangat beragam, mencakup pembiayaan kendaraan bermotor, elektronik, furniture, hingga pembiayaan syariah. Dalam kategori pinjaman dana tunai, fasilitas gadai bpkb dari Adira Finance menjadi favorit banyak nasabah berkat proses survei yang cepat, kriteria kendaraan yang fleksibel, serta beragam program promosi menarik seperti potongan angsuran atau cashback yang rutin diselenggarakan untuk para nasabah

Siap Bantu Finansialmu: Ini 5 Perusahaan Pembiayaan Terpopuler di Indonesia Read More »
Pindah ke Mobil Listrik

Mau Pindah ke Mobil Listrik? Pertimbangkan Kelebihan dan Kekurangan Ini Dulu!

Tren kendaraan ramah lingkungan di Indonesia berkembang sangat pesat dalam beberapa tahun terakhir. Fenomena Pindah ke Mobil Listrik kini bukan lagi sekadar gaya hidup futuristik, melainkan pilihan realistis bagi banyak pengendara perkotaan yang menginginkan efisiensi efisiensi operasional dan kenyamanan berkendara modern. Pemerintah juga terus menerus memberikan berbagai insentif menarik guna mempercepat adopsi kendaraan berbasis baterai ini di masyarakat luas. Meskipun daya tariknya sangat memikat, keputusan untuk mengganti mobil konvensional bertengki bahan bakar minyak (BBM) dengan kendaraan listrik (Electric Vehicle/EV) membutuhkan pertimbangan yang matang dari berbagai aspek. Selain kesiapan gaya hidup dan infrastruktur, aspek finansial menjadi faktor penentu utama. Membeli unit baru sering kali membutuhkan modal awal yang tidak sedikit, sehingga calon pembeli harus bijak dalam mengatur arus kas. Untuk memuluskan langkah tersebut, sebagian masyarakat memanfaatkan aset kendaraan lama mereka sebagai modal awal atau uang muka melalui mekanisme gadai bpkb pada lembaga pembiayaan terpercaya. Sebelum Anda melangkah lebih jauh dan memutuskan untuk beralih, mari kita bahas secara detail dan mendalam mengenai berbagai kelebihan serta kekurangan yang dimiliki oleh kendaraan listrik saat ini. Kelebihan Mobil Listrik Mengadopsi teknologi baru tentu menghadirkan berbagai keuntungan yang tidak dapat ditemukan pada mobil berbahan bakar fosil konvensional. Berikut adalah deretan nilai tambah utama yang menjadikan tren Pindah ke Mobil Listrikmakin diminati masyarakat. 1. Ramah Lingkungan Keunggulan paling mendasar dari kendaraan listrik adalah dampaknya yang sangat positif terhadap kelestarian lingkungan. Mobil listrik tidak menghasilkan emisi gas buang (zero emission) dari knalpot saat dioperasikan. Hal ini secara langsung mengurangi tingkat polusi udara di kawasan perkotaan yang sering kali tercemar oleh gas karbon monoksida dan nitrogen oksida hasil pembakaran mesin konvensional. Selain bebas emisi udara, mobil listrik juga berkontribusi besar dalam mereduksi polusi suara. Karena tidak menggunakan mesin pembakaran dalam (Internal Combustion Engine), ruang kabin terasa jauh lebih senyap dan tidak menimbulkan kebisingan di jalan raya, menciptakan pengalaman berkendara yang tenang dan nyaman. 2. Pajak yang Murah Guna mendukung percepatan ekosistem kendaraan listrik, Pemerintah Indonesia memberikan kemudahan dalam hal insentif perpajakan. Pajak Kendaraan Bermotor (PKB) serta Bea Balik Nama Kendaraan Bermotor (BBNKB) untuk mobil listrik murni (Battery Electric Vehicle) mendapat potongan besar, bahkan di beberapa daerah tarif PKB tahunannya dibebaskan atau hanya dikenakan persentase yang sangat kecil dibandingkan mobil konvensional. Nilai insentif ini tentu menghemat pengeluaran rutin tahunan pemilik kendaraan secara signifikan. Dalam jangka panjang, efisiensi pajak ini dapat dialokasikan untuk kebutuhan finansial lainnya atau untuk membayar angsuran pembiayaan apabila Anda membeli unit dengan bantuan fasilitas pinjaman tunai berbasis gadai bpkb. 3. Perawatan Cenderung Mudah Dibandingkan dengan mesin berbahan bakar minyak yang terdiri dari ribuan komponen bergerak seperti piston, sabuk pemutar, busi, dan sistem pembuangan, komponen utama mobil listrik jauh lebih sederhana. Sistem penggerak mobil listrik berpusat pada baterai, inverter, dan motor listrik. Ketersederhanaan mekanis ini membuat perawatan rutin menjadi jauh lebih praktis dan murah. Anda tidak perlu lagi melakukan ganti oli mesin secara berkala, mengganti filter udara mesin, atau mengurus kerusakan sistem transmisi kompleks. Komponen yang rutin diperiksa umumnya hanya terbatas pada filter AC, cairan rem, kondisi ban, serta sistem elektronik umum. 4. Bebas Ganjil Genap Bagi warga yang beraktivitas di pusat kota besar seperti Jakarta, aturan pembatasan lalu lintas ganjil genap sering kali menjadi kendala mobilitas harian. Salah satu keistimewaan utama yang diberikan pemerintah bagi pemilik kendaraan listrik adalah pembebasan penuh dari skema ganjil genap di seluruh ruas jalan protokol. Keuntungan ini memberikan fleksibilitas mobilitas yang luar biasa tinggi. Anda tidak perlu menyalakan dua kendaraan berbeda atau khawatir kena sanksi tilang saat harus melintasi kawasan pembatasan pada jam-jam sibuk. 5. Pengisian Daya yang Mudah Berbeda dengan mobil konvensional yang mengharuskan Anda mengantre di SPBU untuk mengisi bahan bakar, mobil listrik menawarkan kenyamanan pengisian daya langsung dari rumah. Pemilik dapat melakukan pengisian daya (home charging) pada malam hari saat kendaraan diistirahatkan, sehingga mobil selalu siap digunakan dalam kondisi baterai penuh setiap pagi. Layanan pemasangan perangkat home charger kini umumnya sudah masuk dalam paket pembelian mobil listrik baru. Fleksibilitas ini sangat memanjakan pemilik karena menghemat waktu dan tenaga tanpa perlu keluar rumah hanya untuk sekadar “mengisi bensin”. 6. Hemat Biaya Bahan Bakar Dari sisi pengeluaran operasional harian, biaya listrik per kilometer jauh lebih murah jika dibandingkan dengan harga BBM non-subsidi. Secara perhitungan kasar, biaya yang dikeluarkan untuk mengisi daya listrik hingga penuh hanya berkisar sepertiga atau seperempat dari total biaya yang dibutuhkan untuk mengisi penuh tangki bensin mobil konvensional pada jarak tempuh yang sama. Penghematan operasional harian yang konsisten ini dapat menjadi penyeimbang yang manis bagi anggaran keluarga. Bagi masyarakat yang ingin segera merasakan efisiensi ini tetapi terkendala dana segar untuk uang muka, skema pencairan dana dari gadai bpkb mobil lama sering menjadi solusi taktis yang aman untuk menutupi selisih harga pembelian. 7. Memiliki Torsi Instan Sensasi berkendara dengan mobil listrik sangat berbeda dengan mobil biasa berkat karakter motor listrik yang mampu menyalurkan torsi puncak secara instan sejak pedal gas diinjak pertama kali. Mobil tidak membutuhkan putaran mesin (RPM) tinggi terlebih dahulu untuk menghasilkan tenaga penuh. Akselerasi yang responsif ini membuat mobil listrik terasa sangat lincah saat bermanuver di dalam kota, melewati tanjakan curam, atau saat mendahului kendaraan lain di jalan tol. Kinerja halus tanpa perpindahan gigi transmisi yang tersendat menjadikan pengalaman mengemudi terasa jauh lebih menyenangkan. Kekurangan Mobil Listrik Dibalik segala daya pikat dan kecanggihannya, Anda tetap perlu bersikap objektif. Proses pertimbangan untuk Pindah ke Mobil Listrik wajib memperhitungkan beberapa keterbatasan teknologi dan infrastruktur yang masih membayangi saat ini. 1. Harga yang Masih Mahal Hingga saat ini, banderol harga jual unit baru mobil listrik secara umum masih berada di atas rata-rata harga mobil konvensional di kelas yang sebanding. Komponen teknologi tinggi dan baterai yang mahal menjadi faktor utama tinggi harga jual tersebut. Meskipun sudah mulai bermunculan mobil listrik kompak dengan harga terjangkau, sebagian besar pilihan unit berukuran menengah hingga besar memerlukan investasi awal yang cukup tinggi. Oleh karena itu, kesiapan modal awal menjadi syarat mutlak. Bagi calon pembeli yang ingin mengamankan modal tanpa mengganggu tabungan utama, menggunakan layanan gadai bpkb kendaraan yang ada bisa membantu pengadaan dana tunai secara cepat dan legal. 2. Harga Baterai Cenderung Mahal Baterai adalah komponen paling vital sekaligus paling mahal pada sebuah

Mau Pindah ke Mobil Listrik? Pertimbangkan Kelebihan dan Kekurangan Ini Dulu! Read More »

cara persiapkan biaya sekolah anak

Cara Persiapkan Sekolah Anak Jauh-jauh Hari, Ini Rincian Biaya yang Perlu Anda Ketahui!

Pendidikan merupakan investasi terbaik yang dapat diberikan orang tua kepada anak-anak mereka. Melalui pendidikan berkualitas, anak tidak hanya memperoleh ilmu pengetahuan, tetapi juga mengasah keterampilan sosial, karakter, serta membuka peluang karier yang cerah di masa depan. Namun, realitas ekonomi saat ini menunjukkan bahwa biaya pendidikan terus mengalami kenaikan dari tahun ke tahun. Inflasi sektor pendidikan di Indonesia tergolong cukup tinggi, sering kali melampaui laju inflasi umum. Oleh karena itu, mempelajari Cara Persiapkan Sekolah Anak sedini mungkin menjadi kewajiban finansial bagi setiap orang tua. Menyiapkan dana pendidikan bukanlah tugas yang bisa diselesaikan secara instan dalam hitungan bulan. Proses ini membutuhkan perencanaan jangka panjang, disiplin tinggi, serta pemahaman mendalam mengenai struktur biaya di setiap jenjangnya. Tanpa strategi keuangan yang matang, orang tua berisiko mengalami kejutan finansial ketika anak hendak memasuki jenjang sekolah yang lebih tinggi. Dalam kondisi mendesak atau ketika momentum pendaftaran sekolah membutuhkan pelunasan dana pangkal dalam waktu singkat, ketersediaan dana tunai yang memadai sangatlah krusial. Selain mengandalkan simpanan rutin, orang tua juga dapat memanfaatkan fleksibilitas aset yang dimiliki melalui solusi gadai bpkb untuk menutup celah kebutuhan dana pendidikan secara aman dan terukur. Artikel ini akan membahas secara terperinci mengenai faktor pengaruh biaya, estimasi anggaran per jenjang, hingga langkah strategis menyusun tabungan pendidikan anak. Faktor yang Memengaruhi Biaya Sekolah Sebelum menghitung besaran angka yang harus ditabung, orang tua perlu memahami bahwa biaya pendidikan bersifat sangat dinamis. Ada berbagai variabel yang membedakan besaran anggaran antara satu keluarga dengan keluarga lainnya. Memahami faktor-faktor ini akan membantu Anda menetapkan target yang realistis dalam menyusun perencanaan keuangan keluarga. Faktor utama yang paling signifikan adalah jenis lembaga pendidikan. Sekolah terbagi menjadi sekolah negeri, sekolah swasta nasional, sekolah swasta berbasis keagamaan, hingga sekolah berstandar internasional (International School). Sekolah negeri umumnya mendapatkan subsidi pemerintah sehingga biayanya relatif lebih terjangkau. Sebaliknya, sekolah swasta berstandar internasional mematok biaya yang jauh lebih tinggi karena menawarkan fasilitas modern, kurikulum ganda (Cambridge atau IB), serta pengantar bahasa asing. Faktor kedua adalah lokasi geografis sekolah. Sekolah yang terletak di pusat kota besar seperti Jakarta, Surabaya, atau Bandung cenderung memiliki standar biaya masuk dan iuran bulanan yang lebih tinggi dibandingkan dengan sekolah di area sub-urban atau pedesaan. Hal ini dipengaruhi oleh tingginya biaya operasional, sewa lahan, serta standar gaji tenaga pendidik di kawasan perkotaan. Faktor ketiga yang tidak boleh diabaikan adalah laju inflasi biaya pendidikan. Rata-rata inflasi sektor pendidikan di Indonesia berada di kisaran 10% hingga 15% per tahun. Artinya, jika biaya masuk suatu sekolah saat ini bernilai Rp 20 juta, maka dalam waktu 5 tahun ke depan biaya masuk sekolah tersebut diperkirakan melonjak hingga mendekati Rp 32 juta atau lebih. Faktor terakhir mencakup fasilitas pendukung dan kegiatan ekstra. Biaya sekolah tidak hanya terdiri dari uang pangkal dan SPP bulanan, tetapi juga mencakup biaya seragam, buku teks, modul pembelajaran, kegiatan ekstrakurikuler, studi lapangan (field trip), hingga perangkat teknologi seperti laptop atau tablet yang kini makin diwajibkan dalam metode pembelajaran modern. Estimasi Biaya Sekolah Berdasarkan Jenjangnya Memahami struktur biaya di setiap tingkat pendidikan dari Pendidikan Anak Usia Dini hingga Perguruan Tinggi sangat penting agar orang tua memiliki gambaran utuh mengenai peta kebutuhan dana. Berikut adalah rincian estimasi biaya pendidikan beserta karakteristik pengeluarannya. 1. Biaya Sekolah TK Taman Kanak-Kanak (TK) atau Paud merupakan fondasi awal tempat anak mulai mengenal lingkungan sosial di luar rumah. Meskipun belum masuk ke dalam jenjang pendidikan wajib belajar dasar, biaya masuk TK swasta berkualitas saat ini bisa cukup mengejutkan. Pengeluaran di jenjang TK meliputi uang pangkal (uang pendaftaran/gedung), SPP bulanan, biaya bahan ajar atau kerajinan tangan, serta biaya kegiatan tahunan seperti parenting day atau pementasan seni. Untuk TK swasta menengah di area perkotaan, uang pangkal berkisar antara Rp 5.000.000 hingga Rp 15.000.000, dengan SPP bulanan di rentang Rp 500.000 hingga Rp 1.500.000. Sementara itu, untuk TK berstandar internasional, uang pangkal dapat mencapai Rp 25.000.000 hingga Rp 50.000.000. Mengingat jarak waktu antara masa kelahiran anak hingga masuk TK sangat singkat (sekitar 3 hingga 4 tahun), orang tua harus mengalokasikan tabungan jenjang ini dalam instrumen keuangan jangka pendek yang berisiko rendah. 2. Biaya Sekolah SD Sekolah Dasar (SD) merupakan masa sekolah terpanjang yang dijalani anak, yaitu selama 6 tahun. Pada jenjang ini, pembentukan karakter, kemampuan literasi, dan numerasi dasar menjadi fokus utama. Komponen biaya SD terdiri dari uang pangkal yang dibayarkan sekali di awal masuk, SPP bulanan, biaya buku paket untuk kurikulum yang berlaku, biaya seragam lengkap, serta iuran kegiatan ekstrakurikuler. Untuk SD Negeri, biaya operasional dasar umumnya ditanggung oleh pemerintah melalui dana BOS, sehingga orang tua hanya perlu menyiapkan biaya pribadi seperti seragam, buku tambahan, dan uang saku. Namun, jika Anda memilih SD Swasta Nasional atau Islam Terpadu (IT), uang pangkal yang perlu disiapkan berkisar antara Rp 15.000.000 hingga Rp 35.000.000. Adapun SPP bulanan berada pada kisaran Rp 800.000 hingga Rp 2.500.000. Untuk SD internasional, biaya masuknya bisa menembus angka Rp 60.000.000 hingga ratusan juta rupiah. Dalam menerapkan Cara Persiapkan Sekolah Anak di tingkat dasar, orang tua perlu memperhitungkan bahwa selama 6 tahun akan ada penyesuaian biaya kegiatan tahunan atau kenaikan SPP secara berkala dari pihak sekolah. 3. Biaya Sekolah SMP Memasuki jenjang Sekolah Menengah Pertama (SMP), kebutuhan belajar anak mulai meluas ke arah pendalaman materi sains, sosial, serta pengembangan minat bakat yang lebih spesifik. Durasi pendidikan SMP berlangsung selama 3 tahun. Rincian biaya SMP meliputi uang gedung/pendaftaran, SPP bulanan, biaya laboratorium, kegiatan pramuka, studi lapangan, serta pembelian perangkat pendukung seperti komputer atau laptop untuk pengerjaan tugas-tugas digital. Estimasi uang masuk SMP swasta kualitas menengah berada di kisaran Rp 20.000.000 hingga Rp 45.000.000 dengan SPP bulanan antara Rp 1.200.000 hingga Rp 3.500.000. Pada fase ini, pengeluaran tambahan untuk bimbingan belajar (bimbel) di luar sekolah juga mulai muncul, terutama ketika anak bersiap menghadapi ujian kenaikan tingkat atau persiapan seleksi masuk SMA favorit. 4. Biaya Sekolah SMA Sekolah Menengah Atas (SMA) atau Kejuruan (SMK) adalah penentu arah peminatan anak sebelum melangkah ke jenjang perguruan tinggi. Pendidikan di tingkat SMA menuntut kesiapan dana yang tidak sedikit karena fasilitas pembelajaran yang dibutuhkan semakin kompleks. Selain uang pangkal dan SPP bulanan, komponen biaya di jenjang SMA mencakup biaya ujian sertifikasi, kegiatan magang (khusus SMK), biaya bimbingan intensif

Cara Persiapkan Sekolah Anak Jauh-jauh Hari, Ini Rincian Biaya yang Perlu Anda Ketahui! Read More »

merek motor untuk pinjaman bpkb

Daftar Merek Motor yang Bisa Dijadikan Jaminan Pinjaman BPKB, Ada 10!

Kebutuhan dana mendesak sering kali datang tanpa diundang. Dalam situasi seperti ini, opsi pencairan dana cepat melalui gadai bpkb motor menjadi salah satu solusi finansial yang paling banyak dipilih oleh masyarakat Indonesia. Selain proses pengajuannya yang tergolong mudah dan efisien, Anda tetap dapat mempergunakan sepeda motor tersebut untuk menunjang aktivitas harian karena pihak lembaga keuangan hanya akan menyimpan dokumen legalitas BPKB saja. Namun, sebelum melangkah lebih jauh untuk mengajukan pinjaman, ada satu hal penting yang kerap menjadi pertanyaan: apakah semua merek dan tipe sepeda motor dapat diterima oleh lembaga pembiayaan atau multifinance? Jawabannya tentu tidak semua. Lembaga keuangan memiliki kriteria penaksiran serta analisis risiko terhadap tingkat likuiditas pasar dari setiap kendaraan yang dijaminkan. Mengapa Merek Kendaraan Sangat Mempengaruhi Nilai Pencairan? Sebelum membahas daftar merek secara rinci, Anda perlu memahami alasan logis di balik kebijakan penyedia jasa pembiayaan dalam menentukan kriteria merek motor. Setiap perusahaan pembiayaan atau lembaga keuangan non-bank memiliki panduan kualifikasi aset jaminan yang ketat. Penilaian ini berpatokan pada beberapa faktor mendasar yang saling berkaitan. Faktor utama adalah tingkat depresiasi dan daya tarik pasar sekunder (motor bekas). Merek-merek sepeda motor yang memiliki basis konsumen besar di Indonesia cenderung mempertahankan nilai jual kembali secara lebih stabil. Ketika nilai jual kembali relatif tinggi, pihak penyedia dana menganggap risiko pembiayaan menjadi lebih terukur. Hal ini secara langsung berimbas pada besaran plafon pencairan yang bisa dialokasikan kepada calon debitur. Faktor berikutnya adalah ketersediaan suku cadang dan kemudahan perawatan. Sepeda motor dari pabrikan ternama yang memiliki jaringan bengkel resmi luas di seluruh pelosok daerah akan lebih mudah ditaksir nilainya. Jika kendaraan tersebut terawat dengan baik dan onderdilnya mudah didapatkan, taksiran nilai jaminan otomatis ikut terdongkrak naik. Kriteria Umum Motor yang Dapat Diagunkan Selain faktor merek pabrikan, terdapat sejumlah kriteria teknis dan administratif yang wajib dipenuhi oleh calon pemohon layanan pinjaman modal. Mengetahui syarat awal ini akan mempercepat proses verifikasi dan survei ketika Anda mengajukan pendaftaran. Tahun Pembuatan Kendaraan: Mayoritas lembaga keuangan menetapkan batas usia kendaraan berkisar antara 8 hingga 10 tahun terakhir. Semakin muda usia kendaraan, semakin tinggi rasio persentase pencairan dana dari nilai taksiran pasar. Kelengkapan Dokumen: BPKB asli beserta STNK yang masih berlaku atas nama sendiri atau dilengkapi dengan kuitansi jual beli resmi jika dokumen belum di-balik nama. Kondisi Fisik dan Mesin: Sepeda motor harus dalam kondisi prima, siap pakai, mesin tidak dalam keadaan mati total (mogok), serta kelengkapan standar keselamatan seperti lampu, spion, dan rem berfungsi normal. Keaslian Dokumen Legalitas: Nomor rangka dan nomor mesin fisik kendaraan wajib cocok secara presisi dengan data tertulis pada lembar STNK serta BPKB. 10 Daftar Merek Motor yang Bisa Dijadikan Jaminan Pinjaman BPKB Berikut adalah ulasan mendalamm mengenai sepuluh merek sepeda motor yang umumnya masuk ke dalam kualifikasi penerimaan jaminan pinjaman di berbagai lembaga pembiayaan terpercaya di Indonesia. 1. Honda Sebagai pemimpin pangsa pasar sepeda motor di Indonesia, merek Honda menempati urutan pertama yang paling diminati oleh lembaga pembiayaan. Tingginya minat masyarakat terhadap sepeda motor buatan Jepang ini membuat nilai depresiasinya sangat terjaga. Seri populer seperti Honda Beat, Vario, Scoopy, hingga lini sport seperti CB150R dan seri bongsor PCX memiliki pencairan plafon yang terbilang maksimal. Keunggulan utama pengajuan dengan BPKB Honda terletak pada proses taksiran harga yang sangat cepat karena database harga bekasnya yang sudah sangat stabil di pasaran. 2. Yamaha Posisi kedua diduduki oleh pabrikan Yamaha yang dikenal inovatif, terutama lewat deretan motor matik premium kelas Maxi. Merek ini memiliki kredibilitas sangat tinggi di mata tim underwriting lembaga pembiayaan. Model-model seperti Yamaha NMAX, Aerox, Mio Series, hingga seri bebek legenda seperti Jupiter Z serta MX King memiliki likuiditas pasar yang sangat baik. Menjaminkan BPKB motor Yamaha kerap memberikan kemudahan verifikasi karena peminat unit bekasnya yang selalu melimpah di setiap daerah. 3. Suzuki Meskipun pangsa pasarnya tidak sebesar dua pesaing utamanya, Suzuki tetap memiliki basis penggemar setia dan reputasi mesin yang terkenal tangguh serta awet. Lembaga pembiayaan umumnya sangat terbuka menerima BPKB sepeda motor keluaran Suzuki. Model yang cukup diprioritaskan meliputi Suzuki Satria F150, Address, Nex II, hingga seri touring GSX. Nilai jaminan untuk motor Suzuki relatif stabil, terutama jika unit yang dijaminkan dalam kondisi mesin orisinal dan terawat dengan rapi. 4. Kawasaki Kawasaki dikenal fokus menggarap segmen motor sport, trail, dan big bike. Hal ini membuat sepeda motor merek Kawasaki memiliki segmentasi nilai yang cukup tinggi di kelasnya. Seri Ninja 250, KLX 150, dan Tracker menjadi model favorit yang sering dijadikan jaminan pinjaman bernominal sedang hingga besar. Karena harga bekasnya yang cenderung tinggi dan stabil, pengajuan pinjaman menggunakan BPKB Kawasaki berpotensi menghasilkan plafon dana cair yang terbilang cukup besar. 5. Vespa (Piaggio) Di segmen gaya hidup dan otomotif premium, Vespa matik modern buatan Piaggio memiliki nilai prestige tersendiri. Permintaan pasar bekas untuk Vespa tergolong sangat tinggi dan stabil dalam beberapa tahun terakhir. Tipe seperti Vespa LX, S, Primavera, dan Sprint sangat diminati oleh lembaga pembiayaan berbasis gaya hidup atau fintech pembiayaan tertentu. Nilai depresiasi Vespa yang relatif rendah menjadi keuntungan besar bagi pemiliknya saat membutuhkan pinjaman modal dalam jumlah signifikan. 6. TVS Pabrikan asal India, TVS, secara konsisten menunjukkan taji persaingan di industri otomotif tanah air. Dengan peningkatan kualitas perakitan serta jaringan layanan yang terus berkembang, beberapa lembaga pembiayaan mulai memasukkan TVS ke dalam daftar kendaraan yang dapat dijaminkan. Model seperti TVS Callisto, Neo, dan Apache sering diterima dengan syarat usia kendaraan yang masih relatif baru serta dokumen legalitas yang lengkap tanpa kendala pajak menunggak. 7. Viar Viar terkenal sebagai pelopor kendaraan niaga roda tiga di Indonesia serta pengembang motor listrik lokal. Untuk kategori roda dua harian, Viar memiliki jajaran motor trail dan motor matik yang fungsional. Beberapa lembaga keuangan non-bank daerah atau koperasi simpan pinjam secara khusus menerima gadai BPKB motor Viar, terutama untuk seri niaga atau seri trail yang memiliki fungsi produktif tinggi dalam mendukung kegiatan usaha masyarakat. 8. Benelli Merek dengan warisan gaya Italia yang kini diproduksi secara global ini mendapat tempat istimewa bagi pencinta motor bergaya retro dan cruiser. Benelli memiliki pasar tersendiri yang membuat nilai jual kembali untuk tipe tertentu tetap bertahan. Lini produk seperti Benelli Motobi, Patagonian Eagle, dan seri Imperial kerap dilirik oleh lembaga pencairan dana.

Daftar Merek Motor yang Bisa Dijadikan Jaminan Pinjaman BPKB, Ada 10! Read More »

kota dengan biaya hidup termahal di indonesia

Biaya Hidup Termahal di Indonesia 2026 di Kota Mana Saja? Ini 10 Kotanya!

Mengetahui estimasi pengeluaran harian dan bulanan di berbagai wilayah Indonesia merupakan langkah penting bagi siapa saja yang merencanakan pindah domisili, melanjutkan pendidikan, membangun bisnis, atau sekadar menata ulang anggaran keluarga. Setiap daerah memiliki dinamika ekonomi yang unik, di mana inflasi, pertumbuhan sektor industri, tingkat konsumsi masyarakat, hingga rantai pasok logistik sangat menentukan mahal atau murahnya konsumsi harian. Data Survei Biaya Hidup dari Badan Pusat Statistik memperlihatkan bahwa ketimpangan pengeluaran antar wilayah masih cukup terasa. Kota-kota metropolitan utama dan wilayah penyangga industri mencatatkan rata-rata pengeluaran bulanan yang jauh melampaui daerah lainnya. Memahami Faktor Penyebab Tingginya Biaya Hidup di Suatu Kota Sebelum meneliti daftar kota satu per satu, penting untuk memahami indikator utama yang mendorong kenaikan pengeluaran harian masyarakat. Mengapa suatu kota memiliki standar pengeluaran yang jauh lebih tinggi dibanding kota tetangganya? Faktor pertama adalah harga hunian dan sewa tempat tinggal. Di pusat-pusat pertumbuhan ekonomi, keterbatasan lahan mendorong nilai properti melonjak tajam. Biaya sewa rumah, apartemen, maupun kamar indekos mengambil porsi terbesar dari anggaran pengeluaran bulanan keluarga maupun pekerja lajang. Faktor kedua berkaitan erat dengan rantai pasok dan logistik bahan pokok. Kota-kota yang lokasinya terisolasi atau sangat bergantung pada pasokan komoditas pangan dari luar pulau sering kali mengalami lonjakan harga bahan makanan harian. Biaya transportasi antar pulau dan distribusi lokal secara langsung dibebankan pada harga eceran di pasar maupun supermarket. Faktor ketiga adalah gaya hidup dan ketersediaan fasilitas urban. Kehadiran pusat perbelanjaan modern, kafe, tempat hiburan, sarana pendidikan swasta berkualitas, serta layanan kesehatan terpadu menciptakan standar pengeluaran baru bagi masyarakat perkotaan. Dampak Inflasi dan Ketimpangan Upah Minimum Menjalani hidup di kota dengan inflasi tinggi memerlukan perencanaan keuangan yang sangat matang. Sering kali, angka Upah Minimum Kota atau Upah Minimum Provinsi yang ditetapkan pemerintah daerah belum sepenuhnya sebanding dengan riil pengeluaran rumah tangga yang terus merangkak naik. Kondisi ini menuntut setiap individu untuk bijak mengalokasikan arus kas. Pengeluaran prioritas seperti konsumsi harian, tagihan listrik dan air, pendidikan anak, serta moda transportasi harus dikelola secara disiplin. Ketika ada kebutuhan mendesak yang sifatnya darurat—seperti renovasi tempat tinggal, biaya pengobatan, atau pemenuhan modal usaha—kebutuhan dana tunai segar menjadi hal yang tidak dapat dihindarkan. Dalam situasi mendesak saat alokasi tabungan harian terpakai untuk menutupi tingginya pengeluaran harian di kota besar, mencari opsi pencairan dana yang terjangkau dan aman menjadi langkah rasional. Salah satu jalan keluar finansial yang kerap dijadikan andalan masyarakat urban adalah memanfaatkan aset yang dimiliki, seperti pengajuan opsi gadai bpkb kendaraan untuk memperoleh tambahan likuiditas tanpa harus kehilangan fungsi operasional kendaraan tersebut. 10 Daftar Kota dengan Biaya Hidup Termahal di Indonesia Tribunnews.com Berikut adalah pembahasan mendetail mengenai sepuluh kota di Indonesia yang mencatatkan rata-rata pengeluaran bulanan rumah tangga paling tinggi berdasarkan laporan data statistik kawasan urban. 1. DKI Jakarta Katadata.co.id Sebagai pusat pemerintahan dan episentrum perekonomian nasional, DKI Jakarta secara konsisten menduduki urutan pertama sebagai wilayah dengan standar pengeluaran paling tinggi di Indonesia. Rata-rata pengeluaran rumah tangga di ibu kota berkisar antara Rp14,88 juta per bulan. Komponen utama yang menguras dompet warga Jakarta adalah sewa tempat tinggal, tarif transportasi harian, serta tingginya harga makanan matang di kawasan perkantoran. Meskipun demikian, daya tarik Jakarta tidak pernah surut karena menawarkan peluang karier yang luas dan perputaran uang yang sangat cepat. 2. Bekasi Sebagai kota satelit penyangga utama Jakarta sekaligus kawasan industri manufaktur terbesar di Asia Tenggara, Bekasi menempati posisi kedua. Rata-rata biaya hidup di Kota Bekasi menembus angka sekitar Rp14,33 juta setiap bulannya. Pesatnya pertumbuhan kawasan perumahan komersial, tingginya mobilitas pekerja menuju ibu kota, serta dominasi ekspatriat yang bekerja di pabrik-pabrik manufaktur membuat tarif barang harian dan jasa di Bekasi tergolong sangat tinggi. 3. Surabaya Surabaya merupakan metropolis terbesar di kawasan timur Indonesia yang menjadi hub perdagangan dan jasa. Rata-rata pengeluaran masyarakat di Kota Pahlawan ini berada di kisaran Rp13,36 juta per bulan. Sebagai kota metropolitan kedua terbesar, standar pengeluaran di Surabaya didorong oleh tingginya biaya hunian perkotaan, layanan pendidikan, serta pesatnya perkembangan sektor kuliner dan hiburan modern. 4. Depok Kota Depok berkembang pesat dari kawasan hunian menjadi kota pendidikan dan jasa yang terhubung langsung dengan jaringan transportasi KRL ke Jakarta. Rata-rata pengeluaran bulanan di Depok mencapai kisaran Rp12,35 juta. Keberadaan kampus-kampus besar serta banyaknya pekerja commute membuat permintaan terhadap hunian sewa, kuliner, dan sarana penunjang gaya hidup merangkak naik saban tahunnya. 5. Makassar Makassar menjadi satu-satunya kota dari luar Pulau Jawa yang masuk ke dalam deretan lima besar kota termahal. Rata-rata biaya hidup di pusat pertumbuhan ekonomi Sulawesi Selatan ini mencapai sekitar Rp11,5 juta per bulan. Penyebab utama tingginya nilai pengeluaran di Makassar adalah posisinya sebagai gerbang distribusi barang untuk wilayah Indonesia Timur, yang membuat tarif logistik dan harga eceran komoditas tertentu relatif lebih mahal ketimbang di Pulau Jawa. 6. Tangerang Tangerang menyokong aktivitas perekonomian Jabodetabek melalui kawasan bisnis terpadu, pusat perbelanjaan kelas atas, serta jaringan perumahan mandiri modern. Rata-rata pengeluaran rumah tangga di Tangerang menyentuh angka Rp10,96 juta per bulan. Aksesibilitas yang sangat dekat dengan Bandara Internasional Soekarno-Hatta menjadikan transaksi ekonomi dan standar pengeluaran di kota ini terus mengalami peningkatan. 7. Bogor Kota Bogor menawarkan atmosfer hunian yang lebih sejuk namun tetap terintegrasi rapat dengan dinamika ekonomi Jakarta. Rata-rata biaya hidup bulanan masyarakat Bogor berada di kisaran Rp10,73 juta. Selain pengeluaran harian warga lokal, sektor pariwisata akhir pekan yang sangat masif turut mendongkrak harga-harga di sektor kuliner, properti, dan jasa transportasi lokal. 8. Kendari Terletak di Sulawesi Tenggara, Kendari mencatatkan rata-rata pengeluaran bulanan yang cukup tinggi, yaitu mencapai Rp10,23 juta. Faktor utama tingginya standar pengeluaran di Kendari adalah pesatnya geliat industri pertambangan di kawasan sekitarnya yang mendorong daya beli, dipadu dengan ketergantungan pasokan barang konsumsi dari luar daerah. 9. Batam Sebagai kawasan perdagangan bebas yang berbatasan langsung dengan Singapura dan Malaysia, Batam memiliki struktur perekonomian berbasis industri manufaktur, perkapalan, dan pariwisata. Ketergantungan Batam pada impor komoditas pangan dari luar wilayah serta dominasi tenaga kerja industri membuat tarif sewa hunian dan konsumsi harian berada di atas rata-rata nasional. 10. Jayapura Ibu kota Provinsi Papua ini memiliki tantangan geografis tersendiri dalam distribusi bahan pokok dan barang manufaktur. Tingginya biaya moda transportasi udara dan laut untuk mendatangkan pasokan dari Pulau Jawa membuat harga barang eceran, bahan bangunan,

Biaya Hidup Termahal di Indonesia 2026 di Kota Mana Saja? Ini 10 Kotanya! Read More »

Mobil bekas di bawah 200 juta

Lagi Nyari Mobil Bekas Under 200 Juta? Ini Rekomendasi yang Irit & Nyaman

Membeli kendaraan roda empat saat ini tidak lagi sekadar gaya hidup, melainkan kebutuhan mendesak untuk menunjang mobilitas harian keluarga maupun operasional bisnis. Namun, di tengah fluktuasi kondisi ekonomi dan harga unit baru yang terus merangkak naik, berburu pasar mobil bekas menjadi opsi yang jauh lebih rasional. Dengan alokasi dana yang terukur, Anda berkesempatan mendapatkan unit kendaraan kelas atas dengan fitur keselamatan lengkap, kabin luas, dan performa mesin yang tetap andal. Pasar kendaraan bekas di tanah air menyajikan pilihan yang sangat beragam. Rentang anggaran hingga dua ratus juta rupiah terbilang sebagai batas ideal (sweet spot) bagi calon pembeli. Pada segmen harga ini, pilihan tidak lagi terbatas pada kendaraan kelas pemula (entry-level), melainkan sudah merambah ke segmen MPV menengah yang lapang, SUV gagah untuk segala medan, hingga sedan dengan kenyamanan suspensi ekstra. Mengapa Budget Under 200 Juta Menjadi Pilihan Paling Cerdas? Memilih kendaraan bekas pada kisaran harga ini memberikan beberapa keuntungan finansial dan operasional yang cukup signifikan dibanding memaksakan diri membeli unit baru. Alasan pertama berkaitan erat dengan nilai depresiasi harga. Kendaraan roda empat baru umumnya mengalami penurunan nilai jual paling tajam pada kurun waktu satu hingga tiga tahun pertama pemakaian. Dengan mengambil unit bekas keluaran tahun muda, beban depresiasi terbesar tersebut sudah ditanggung oleh pemilik pertama. Nilai jual kembali (resale value) dari kendaraan yang Anda beli akan jauh lebih stabil untuk beberapa tahun ke depan. Alasan kedua adalah fleksibilitas pilihan kelas kendaraan. Apabila alokasi dana dua ratus juta rupiah digunakan untuk unit baru, opsi yang tersedia umumnya terbatas pada segmen LCGC (Low Cost Green Car) atau varian terendah dari sebuah LMPV. Sebaliknya, di pasar mobil bekas, dana tersebut membuka akses penuh menuju kendaraan kelas atas yang menawarkan kenyamanan suspensi lebih lembut, kekedapan kabin yang mumpuni, serta fitur keselamatan aktif yang lebih menyeluruh. Kriteria Utama Memilih Mobil Bekas yang Irit dan Nyaman Sebelum menjatuhkan pilihan pada salah satu model, ada baiknya menetapkan parameter penilaian secara objektif. Mengingat statusnya sebagai kendaraan bekas pakai, prioritas utama tidak hanya terletak pada tampilan luar, melainkan pada dua faktor esensial: efisiensi bahan bakar dan kenyamanan berkendara. Efisiensi Konsumsi Bahan Bakar Konsumsi bahan bakar yang irit dipengaruhi oleh teknologi suplai bahan bakar, bobot total kendaraan, serta sistem transmisi yang digunakan. Mesin berkapasitas 1.200 cc hingga 1.500 cc dengan teknologi katup variabel modern (seperti VVT-i atau i-VTEC) serta transmisi otomatis jenis CVT (Continuously Variable Transmission) umumnya terbukti paling efisien untuk penggunaan lalu lintas perkotaan yang sering diwarnai kemacetan. Kenyamanan Kabin dan Kekedapan Suara Kenyamanan berkendara ditentukan oleh kekedapan peredam kabin dari kebisingan luar, ruang kaki (legroom) serta ruang kepala (headroom) yang lapang, serta racikan suspensi kendaraan. Suspensi yang terlalu keras akan menimbulkan guncangan tidak nyaman di jalan bergelombang, sementara suspensi yang terlalu lembut berisiko memicu efek limbung (body roll) saat beralih lajur pada kecepatan tinggi. Kemudahan Perawatan dan Ketersediaan Suku Cadang Faktor penting yang sering diabaikan adalah ketersediaan suku cadang (spareparts) serta keberadaan bengkel spesialis di luar jaringan resmi. Memilih unit dari pabrikan terkemuka memastikan biaya perawatan berkala tetap terjangkau dan tidak merepotkan ketika kendaraan membutuhkan pergantian komponen habis pakai. Rekomendasi Mobil Bekas Under 200 Juta yang Irit dan Nyaman Berikut adalah daftar rekomendasi kendaraan bekas dalam rentang anggaran hingga dua ratus juta rupiah yang dikenal memiliki efisiensi bahan bakar jempolan serta kenyamanan berkendara yang mumpuni untuk penggunaan harian maupun perjalanan jauh bersama keluarga. 1. Toyota Avanza / Veloz (Tahun 2018 – 2021) Sebagai kendaraan sejuta umat, Toyota Avanza dan varian tertingginya, Veloz, generasi kedua facelift akhir tetap menjadi barometer utama di pasar kendaraan keluarga. Mengusung mesin 1.3L atau 1.5L Dual VVT-i yang terkenal bandel, kendaraan ini mampu memberikan konsumsi bahan bakar yang terbilang irit untuk ukuran kendaraan penggerak roda belakang (RWD) maupun penggerak roda depan pada generasi terbarunya. Kelebihan utamanya terletak pada daya tahan kaki-kaki, kapasitas penumpang tujuh orang yang lapang, serta kemudahan penjualan kembali. Bagi Anda yang mengutamakan daya tahan dan kemudahan perawatan tanpa pusing memikirkan ketersediaan suku cadang, Avanza atau Veloz adalah jawaban paling aman. 2. Honda Mobilio (Tahun 2018 – 2020) Apabila prioritas utama Anda adalah rasa berkendara yang responsif dan posisi duduk yang mirip dengan mobil sedan, Honda Mobilio layak berada di daftar teratas. Dibekali mesin 1.5L i-VTEC berkekuatan 120 PS—tertinggi di kelasnya—Mobilio menawarkan perpaduan antara performa bertenaga dan efisiensi BBM yang sangat memuaskan berkat dukungan transmisi Earth Dreams CVT. Banting suspensinya cenderung firm namun memberikan kestabilan yang luar biasa saat melaju di jalan tol. Desain dasbor generasi facelift juga terlihat modern dan tidak membosankan untuk penggunaan jangka panjang. 3. Suzuki Ertiga / XL7 (Tahun 2018 – 2021) Suzuki Ertiga generasi kedua (kode bodi NC) dan kembarannya yang bergaya SUV, Suzuki XL7, diakui oleh banyak penguji otomotif sebagai salah satu kendaraan keluarga paling nyaman di kelasnya. Menggunakan sasis HEARTECT yang ringan namun kokoh, dipadukan dengan mesin K15B berkapasitas 1.500 cc, konsumsi bahan bakarnya sangat irit baik untuk rute dalam kota maupun luar kota. Karakter suspensinya sangat empuk dalam meredam guncangan jalan berlubang tanpa mengorbankan kendali berkendara. Ruang kabin dirancang dengan baik menggunakan material yang cukup terasa mewah di kelas harganya. 4. Honda Brio Satya / RS (Tahun 2019 – 2022) Bagi yang mencari kendaraan berukuran ringkas untuk menembus padatnya lalu lintas perkotaan, Honda Brio generasi kedua adalah pilihan yang sulit ditandingi. Mengusung mesin 1.2L i-VTEC empat silinder, Brio menyajikan kehalusan mesin yang jauh melampaui kompetitor tiga silinder di kelasnya. Konsumsi bahan bakarnya terbukti sangat hemat, mampu mencatatkan angka di atas 15 km/liter untuk rute kombinasi. Varian Brio RS memberikan tampilan yang lebih sporty dengan racikan suspensi yang sedikit lebih kaku untuk memberikan presisi kemudi yang lebih tajam. 5. Nissan Grand Livina / Livina (Tahun 2017 – 2020) Nissan Grand Livina sejak lama dikenal sebagai MPV keluarga dengan kenyamanan ala sedan. Posisi duduknya rendah dan ergonomis, ditambah dengan karakter suspensi monokok yang sangat empuk meredam gelombang jalan. Model Livina terbaru yang berbasis dari platform Mitsubishi Xpander juga bisa didapatkan pada kisaran harga ini untuk tahun produksi awal. Mesin 1.5L yang diusungnya bekerja secara halus dan irit, menjadikannya pilihan ideal bagi keluarga yang mendahulukan kenyamanan perjalanan jarak jauh. 6. Mitsubishi Xpander (Tahun 2017 – 2019)

Lagi Nyari Mobil Bekas Under 200 Juta? Ini Rekomendasi yang Irit & Nyaman Read More »

Cara cek BPKB dijaminkan atau tidak

Sebelum Beli Kendaraan, Pahami Dulu Cara Cek BPKB Dijaminkan atau Tidak!

Membeli kendaraan bekas, baik mobil maupun sepeda motor, menjadi opsi menarik bagi banyak orang yang ingin mendapatkan moda transportasi pribadi dengan alokasi dana hemat. Pasar kendaraan sekunder menawarkan pilihan tipe, merek, dan tahun keluaran yang sangat beragam. Meski demikian, kepuasan bertransaksi kendaraan bekas tidak hanya ditentukan oleh fisik bodi yang mulus atau mesin yang halus, melainkan oleh kejelasan legalitas dokumen kepemilikannya. Salah satu risiko fatal yang kerap mengintai pembeli kendaraan bekas adalah membeli unit yang dokumen Buku Pemilik Kendaraan Berguna (BPKB)-nya ternyata sedang diagunkan di lembaga keuangan. Jika Anda membeli kendaraan dalam kondisi tersebut tanpa penyelesaian resmi, risiko sengketa hukum hingga penarikan unit oleh pihak kreditur bisa mengintai di kemudian hari. Oleh karena itu, penting bagi setiap calon pembeli untuk menguasai cara cek bpkb secara cermat sebelum melakukan pelunasan transaksi. Risikonya Membeli Kendaraan dengan Dokumen Bermasalah Membeli kendaraan yang legalitas BPKB-nya tidak jelas dapat mendatangkan berbagai kerugian finansial maupun hukum. Ketika BPKB asli kendaraan masih berada di lembaga pembiayaan sebagai agunan, status kepemilikan atas kendaraan tersebut belum sepenuhnya bebas dari beban utang penjual sebelumnya. Risiko Penarikan Unit oleh Pihak Ketiga: Jika pemilik sebelumnya menunggak angsuran dan kabur, lembaga penyedia pinjaman memiliki hak eksekusional atas jaminan tersebut. Kendala Pengurusan Administrasi: Anda tidak akan bisa melakukan balik nama kepemilikan atau perpanjangan pajak lima tahunan karena dokumen BPKB asli tidak berada di tangan Anda. Potensi Sengketa Hukum: Membeli kendaraan bodong atau berdokumen tidak jelas dapat menyeret Anda ke dalam masalah hukum terkait penadahan barang sengketa. Memahami Kategori Status BPKB Kendaraan Dalam dunia transaksi otomotif, terdapat beberapa kondisi status BPKB yang perlu dipahami oleh setiap calon pembeli. Pengetahuan dasar ini akan membantu Anda memilah mana kendaraan yang aman dibeli dan mana yang berisiko tinggi. Pertama adalah BPKB Status Bebas (Clean Title). Kondisi ini menandakan bahwa dokumen asli berada penuh di tangan pemilik, kendaraan telah lunas dari segala beban kredit, dan siap ditransaksikan kapan saja. Kedua adalah BPKB Status Agunan Berjalan. Kendaraan dalam kategori ini sedang dijadikan jaminan utang di bank, multifinance, atau koperasi, sehingga BPKB fisik disimpan di brankas lembaga pembiayaan. Ketiga adalah BPKB Duplikat (Hilang/Palsu). Ini adalah kondisi paling berbahaya di mana ada pihak yang sengaja membuat BPKB duplikat palsu untuk mengelabui pembeli padahal BPKB aslinya masih tertahan di kreditur. Langkah Praktis Cara Cek BPKB Dijaminkan atau Tidak Untuk memastikan keamanan transaksi Anda, terapkan panduan mendalam mengenai cara cek bpkb berikut ini secara berurutan saat melakukan inspeksi kendaraan target Anda. 1. Memeriksa Fisik Dokumen BPKB Secara Rinci Pemeriksaan awal dimulai dari bentuk fisik BPKB. Dokumen BPKB asli diterbitkan oleh Kepolisian Negara Republik Indonesia dengan standar keamanan tinggi. Perhatikan sampul BPKB yang berwarna cokelat tua untuk kendaraan lama atau biru keabu-abuan untuk BPKB elektronik terbaru. Lambang Tribrata di bagian depan harus tercetak dengan bentuk timbul yang terasa saat diraba. Pada lembar pertama, cek hologram keamanan yang berwarna mengilap dan tidak berubah pudar saat digoyangkan. Lembar identitas pemilik juga dilengkapi benang pengaman dan tanda air (watermark) khusus yang dapat terlihat jelas di bawah paparan sinar ultraviolet. 2. Mengakses Layanan Digital Samsat Perkembangan teknologi memudahkan masyarakat untuk melakukan verifikasi status kendaraan dari rumah. Setiap Polda daerah telah menyediakan aplikasi verifikasi data kendaraan maupun portal resmi Samsat. Dengan mengunggah atau memasukkan nomor polisi serta nomor rangka kendaraan, sistem akan menampilkan data identitas kendaraan. Jika sistem menunjukkan keterangan bahwa status kendaraan dalam pemblokiran atau sengketa, Anda wajib meningkatkan kewaspadaan. Penguasaan cara cek bpkb secara digital ini menghemat waktu Anda sebelum memutuskan untuk bertemu langsung dengan pihak penjual. 3. Mengunjungi Kantor Samsat Bersama Penjual Langkah paling valid dan direkomendasikan adalah melakukan cek fisik bantuan langsung di kantor Samsat terdekat. Ajak penjual untuk membawa unit kendaraan beserta dokumen pendukungnya ke kantor Samsat. Petugas Samsat akan menggesek nomor rangka dan nomor mesin secara fisik pada unit kendaraan, lalu mencocokkannya dengan database induk kepolisian. Melalui prosedur ini, petugas dapat mengonfirmasi apakah dokumen BPKB tersebut asli, terdaftar resmi, atau memiliki catatan khusus seperti pemblokiran akibat agunan kredit yang menunggak. 4. Meminta Surat Keterangan Lunas atau Over Kredit Resmi Apabila penjual sejak awal mengakui bahwa kendaraan masih dalam proses cicilan, pastikan transaksi dilakukan melalui skema over kredit resmi di kantor lembaga pembiayaan terkait. Jangan pernah menyetujui transaksi di bawah tangan hanya dengan berbekal kuitansi dan kesepakatan lisan. Jika penjual mengklaim bahwa pinjamannya sudah lunas tetapi BPKB belum diambil, mintalah Surat Keterangan Lunas resmi yang diterbitkan oleh lembaga pembiayaan tempat penjual sebelumnya mengajukan fasilitas pinjaman. Ciri-Ciri BPKB Palsu yang Wajib Diwaspadai Modus pemalsuan BPKB kian beragam. Para oknum biasanya memanfaatkan BPKB palsu untuk menjual kendaraan hasil tindak kejahatan atau kendaraan yang BPKB aslinya sedang dijaminkan. Berikut adalah ciri fisik BPKB palsu yang wajib Anda cermati: Warna Sampul Pudar: BPKB palsu sering kali memiliki cetakan sampul yang kusam dan bahan kertas yang lebih tipis dibandingkan BPKB asli cetakan Korlantas Polri. Hologram Tidak Membias: Hologram pada BPKB palsu biasanya berupa tempelan stiker biasa yang tidak membiaskan warna saat terkena cahaya. Nomor Seri Tidak Terdaftar: Nomor seri yang tertera pada bagian sudut dokumen tidak terdata dalam registrasi Polda setempat. Lembar Identitas Hasil Rekayasa: Adanya bekas hapusan, ketikan ulang yang tidak rapi, atau penggunaan tinta yang mudah luntur pada bagian identitas pemilik dan spesifikasi kendaraan. Panduan Aman Saat Melakukan Transaksi Pembelian Setelah memahami langkah dan verifikasi dokumen, terapkan prosedur keamanan transaksi berikut demi melindungi dana investasi Anda. Hindari Pembayaran DP Sebelum Cek Fisik Jangan pernah memberikan uang muka (down payment) dalam jumlah berapa pun jika Anda belum melihat dokumen BPKB fisik secara langsung dan belum memverifikasinya ke kantor Samsat. Penjual yang jujur tentu tidak akan berkeberatan diajak melakukan verifikasi dokumen bersama. Lakukan Pembayaran Lewat Transfer Bank Gunakan metode transfer bank resmi untuk setiap tahap pembayaran. Cantumkan rincian berita transfer yang jelas, misalnya “Pembayaran lunas pembelian unit kendaraan [Merek/Tipe] No. Polisi [Nomor Polisi]”. Bukti transfer ini berfungsi sebagai alat bukti hukum yang sah di kemudian hari. Buat Akta Jual Beli Bermeterai Lengkap Selalu lengkapi transaksi dengan kuitansi jual beli bermeterai cukup yang ditandatangani oleh nama pemegang dokumen yang tertera di BPKB. Lampirkan pula fotokopi KTP pemilik lama untuk mempermudah proses balik nama kendaraan di kemudian hari. Baca juga: Cara Cek

Sebelum Beli Kendaraan, Pahami Dulu Cara Cek BPKB Dijaminkan atau Tidak! Read More »

Pinjaman di Kudus

Cari Pinjaman Tepercaya di Kudus? Ini Solusinya!

Kabupaten Kudus dikenal sebagai salah satu pusat pertumbuhan ekonomi terpenting di Jawa Tengah. Selain identik dengan julukan Kota Kretek, Kudus menyimpan potensi bisnis yang sangat luar biasa dari berbagai sektor, mulai dari industri manufaktur skala besar, industri kreatif, pusat kuliner, hingga jaringan Usaha Mikro, Kecil, dan Menengah (UMKM) bordir serta konveksi yang legendaris. Pesatnya dinamika ekonomi di kawasan ini berbanding lurus dengan tingginya mobilitas kebutuhan finansial masyarakatnya. Kebutuhan dana tunai sering kali muncul secara mendadak, baik untuk urusan ekspansi usaha, pembelian bahan baku produksi, biaya pendidikan anak, renovasi tempat tinggal, hingga kebutuhan kesehatan keluarga. Dalam situasi tersebut, memiliki akses terhadap fasilitas pinjaman di kudus yang aman, cepat, dan terpercaya menjadi kunci utama agar roda perekonomian pribadi maupun bisnis tetap berjalan stabil. Mengapa Banyak yang Membutuhkan Pinjaman Jaminan BPKB di Kudus? Tingginya permintaan masyarakat terhadap skema pembiayaan berbasis agunan di Kudus didorong oleh karakteristik kegiatan ekonomi lokal yang dinamis dan berputar cepat. Pelaku usaha di Kudus umumnya membutuhkan likuiditas modal kerja yang dapat dicairkan tanpa prosedur birokrasi yang rumit. Alasan pertama mendasari pemilihan fasilitas ini adalah fleksibilitas penggunaan dana pencairan. Berbeda dengan kredit pemilikan barang tertentu yang bersifat konsumtif khusus, dana segar hasil penjaminan dokumen kendaraan bebas dialokasikan untuk beragam kebutuhan produktif maupun konsumtif darurat. Alasan kedua terletak pada faktor mempertahankan aset operasional. Masyarakat Kudus terbilang sangat jeli dalam mengelola aset. Dengan memilih opsi pembiayaan berbasis penjaminan dokumen legalitas kendaraan, nasabah tidak perlu menjual kendaraan kesayangan mereka. Fisik sepeda motor atau mobil tetap berada di rumah dan dapat terus digunakan untuk mobilitas harian, mengantar barang dagangan, atau menunjang operasional bisnis keluarga, sementara dokumen BPKB yang disimpan secara aman oleh pihak penyedia dana. Selain itu, pertimbangan kecepatan proses verifikasi menjadi alasan yang sangat krusial. Ketika pelaku UMKM Kudus mendapatkan pesanan dalam jumlah besar dan membutuhkan tambahan bahan baku dalam hitungan hari, mereka memerlukan solusi finansial dengan proses persetujuan yang ringkas, persyaratan yang logis, serta pencairan yang relatif cepat dibanding pinjaman tanpa agunan yang memakan waktu verifikasi panjang. Rekomendasi Pinjaman Jaminan BPKB Kudus Memilih mitra keuangan yang tepat di Kabupaten Kudus memerlukan kecermatan ekstra. Banyaknya penawaran dana tunai yang beredar di masyarakat menuntut Anda untuk selalu memprioritaskan keamanan legalitas dan transparansi skema angsuran. Di tengah banyaknya pilihan yang ada, Herlita Digital hadir sebagai penyedia layanan pendampingan dan perantara resmi pembiayaan terpercaya. Herlita Digital menjembatani masyarakat yang membutuhkan fasilitas pinjaman di kudus dengan jaringan lembaga pembiayaan resmi (multifinance) terkemuka di Indonesia yang telah terdaftar serta diawasi secara ketat oleh Otoritas Jasa Keuangan (OJK). Melalui pendampingan dari tim profesional Herlita Digital, Anda tidak perlu membuang waktu mendatangi banyak kantor cabang pembiayaan satu per satu. Seluruh proses konsultasi awal, penyesuaian simulasi angsuran, hingga verifikasi berkas diawasi dengan penuh transparansi untuk memastikan Anda mendapatkan nilai taksiran tertinggi dengan suku bunga yang paling kompetitif. Produk Pinjaman yang Ditawarkan Untuk menjawab beragamnya profil kebutuhan finansial masyarakat Kabupaten Kudus dan sekitarnya, tersedia beragam pilihan produk pembiayaan fleksibel yang disesuaikan dengan jenis dokumen aset kendaraan yang dijaminkan. Pembiayaan Agunan BPKB Sepeda Motor Produk ini diproyeksikan khusus bagi masyarakat yang membutuhkan dana tunai skala kecil hingga menengah dalam waktu relatif singkat. Pilihan ini sangat diminati oleh para pekerja, pedagang harian, serta pelaku usaha mikro di Kudus. Plafon Pencairan: Menyesuaikan dengan harga taksiran pasar unit motor, mulai dari kisaran jutaan hingga puluhan juta rupiah. Merek Kendaraan yang Diterima: Merek populer seperti Honda, Yamaha, Suzuki, dan Kawasaki keluaran tahun muda. Keunggulan Utama: Proses pencairan terbilang sangat cepat, fleksibilitas persyaratan usia kendaraan, serta angsuran bulanan yang sangat terjangkau. Pembiayaan Agunan BPKB Mobil Passenger (Pribadi) Bagi Anda yang membutuhkan alokasi dana segar bernominal sedang hingga besar untuk kebutuhan modal usaha, renovasi bangunan, atau biaya pendidikan tinggi, penjaminan BPKB mobil pribadi menjadi solusi paling pas. Plafon Pencairan: Mencakup rasio hingga 80%-85% dari nilai taksiran pasar kendaraan. Tipe Kendaraan yang Diterima: Sedan, Hatchback, MPV, hingga SUV dari pabrikan Jepang, Eropa, maupun Korea. Keunggulan Utama: Suku bunga tahunan yang kompetitif, pilihan tenor angsuran panjang hingga beberapa tahun, serta fasilitas perlindungan asuransi kendaraan. Pembiayaan Agunan BPKB Kendaraan Niaga (Commercial) Sektor usaha perdagangan, konveksi, dan pengiriman barang di Kudus tentu sangat akrab dengan armada operasional niaga. Dokumen BPKB kendaraan niaga juga dapat dimanfaatkan untuk menambah perputaran arus kas bisnis. Tipe Kendaraan yang Diterima: Pick-up, van operasional, truk engkel, hingga kendaraan angkut berat lainnya. Keunggulan Utama: Penilaian taksiran didasarkan pada fungsi nilai produktif kendaraan untuk membantu menjaga kesinambungan operasional bisnis nasabah. Keunggulan Pinjaman melalui Herlita Digital Mengajukan fasilitas pinjaman di kudus melalui layanan pendampingan Herlita Digital memberikan berbagai keuntungan strategis dan kenyamanan ekstra jika dibandingkan dengan pengajuan mandiri secara konvensional. Jaringan Mitra Resmi Berizin OJK Keamanan dokumen aset Anda adalah prioritas mutlak. Herlita Digital hanya menyalurkan pengajuan pinjaman kepada perusahaan pembiayaan yang memegang izin resmi serta berada di bawah pengawasan Otoritas Jasa Keuangan (OJK). Hal ini memastikan bahwa dokumen BPKB Anda tersimpan aman di brankas terproteksi dan akan dikembalikan secara utuh tepat saat masa pelunasan berakhir. Taksiran Nilai Agunan Tinggi dan Bunga Bersaing Tim berpengalaman dari Herlita Digital membantu melakukan analisis awal agar kendaraan Anda mendapatkan taksiran pencairan dana dengan plafon maksimal. Selain itu, Anda akan dibantu untuk memilih skema perhitungan suku bunga yang paling rendah dan tenor yang fleksibel sesuai dengan kapasitas arus kas bulanan Anda. Layanan Jemput Berkas dan Bebas Repot Memahami betapa berharganya waktu para pelaku usaha dan pekerja di Kudus, Herlita Digital menawarkan kepraktisan layanan digital dan jemput bola. Anda tidak perlu mengantre panjang di kantor cabang. Cukup lakukan konsultasi awal dari rumah, dan tim surveyor resmi akan datang untuk melakukan pemeriksaan fisik kendaraan serta verifikasi berkas secara ramah. Tanpa Potongan Biaya Tersembunyi Transparansi menjadi fondasi utama dalam layanan Herlita Digital. Seluruh rincian simulasi kredit, biaya administrasi, premi asuransi, serta skema angsuran bulanan akan dipaparkan secara terbuka sejak awal tanpa ada biaya tersembunyi yang merugikan calon nasabah di kemudian hari. Syarat Mengajukan Pinjaman di Herlita Digital Prosedur pengajuan dirancang seringkas mungkin agar dapat dijangkau oleh seluruh lapisan masyarakat Kudus, baik yang berstatus sebagai karyawan swasta, Pegawai Negeri Sipil (PNS), maupun pedagang dan wiraswasta. Kategori Persyaratan Dokumen / Kriteria yang Dilengkapi Data Diri Pemohon Fotokopi KTP Pemohon dan

Cari Pinjaman Tepercaya di Kudus? Ini Solusinya! Read More »

asuransi mobil

Apa Itu Asuransi Mobil? Ini Alasan Anda Harus Punya

Memiliki kendaraan roda empat pribadi kini bukan lagi sekadar pelengkap gaya hidup, melainkan kebutuhan mobilitas yang sangat vital bagi masyarakat perkotaan. Mobil memberikan kenyamanan dan fleksibilitas tinggi untuk menunjang aktivitas pekerjaan harian maupun perjalanan bersama keluarga. Namun, di balik segala kemudahan yang ditawarkan, memiliki mobil juga membawa konsekuensi tanggung jawab finansial yang tidak kecil. Risiko di jalan raya seperti kecelakaan lalu lintas, benturan, tindakan kriminal berupa pencurian, hingga kerusakan akibat bencana alam dapat terjadi kapan saja tanpa diprediksi. Tanpa adanya perlindungan finansial yang memadai, satu kejadian tidak terduga dapat menguras tabungan yang telah Anda kumpulkan dalam jangka waktu lama. Oleh karena itu, memahami pentingnya asuransi mobil menjadi langkah awal yang krusial bagi setiap pemilik kendaraan untuk melindungi aset berharga mereka dari ketidakpastian risiko masa depan. Apa Itu Asuransi Mobil? Pada dasarnya, asuransi mobil adalah mekanisme pengalihan risiko finansial dari pemilik kendaraan kepada perusahaan penanggung atau penyedia jasa asuransi. Melalui mekanisme ini, pemilik kendaraan membayar sejumlah biaya berupa premi secara berkala. Sebagai imbalannya, pihak perusahaan asuransi memberikan jaminan ganti rugi atas kerugian materiil, kerusakan fisik, hingga kehilangan unit kendaraan sesuai dengan ketentuan pasal dan batasan polis yang disepakati bersama. Konsep perlindungan ini dirancang agar pemilik kendaraan tidak perlu menanggung beban biaya perbaikan atau kerugian yang melonjak drastis saat terjadi musibah. Mengingat biaya komponen suku cadang dan perbaikan bodi mobil modern tergolong tinggi, kepemilikan polis perlindungan menjadi jaring pengaman utama dalam menjaga stabilitas arus kas keuangan keluarga. Jenis-Jenis Asuransi Mobil Setiap pemilik kendaraan memiliki profil kebutuhan, anggaran, dan tingkat risiko berkendara yang berbeda-beda. Untuk memberikan perlindungan yang tepat sasaran, industri pembiayaan dan perasuransian menawarkan beberapa kategori produk polis perlindungan kendaraan yang dapat disesuaikan. 1. Asuransi Comprehensive/All Risk Sesuai dengan namanya, produk perlindungan All Risk atau komprehensif memberikan jaminan ganti rugi secara menyeluruh atas berbagai tingkat kerusakan pada kendaraan. Jenis jaminan ini menanggung risiko mulai dari kerusakan minor seperti goresan kecil pada bodi, penyok akibat benturan ringan di area parkir, hingga kerusakan skala besar akibat kecelakaan parah maupun kehilangan total. Produk All Risk sangat direkomendasikan bagi kendaraan roda empat dengan usia pemakaian yang masih relatif muda atau mobil baru. Mengingat cakupan perlindungannya yang sangat luas, besaran premi untuk jenis produk ini umumnya lebih tinggi jika dibandingkan dengan kategori produk perlindungan lainnya. 2. Asuransi Total Loss Only (TLO) Jenis produk Total Loss Only (TLO) memberikan batasan perlindungan yang lebih spesifik. Perusahaan penyedia perlindungan hanya akan menyetujui klaim ganti rugi apabila kendaraan mengalami kerusakan ekstrem dengan estimasi perbaikan menyentuh angka 75 persen atau lebih dari nilai taksiran pasar kendaraan saat itu, atau apabila unit kendaraan hilang akibat tindakan pencurian. Apabila kendaraan hanya mengalami kerusakan ringan seperti lampu pecah atau penyok pada pintu akibat benturan sedang, klaim pada polis TLO tidak dapat diproses. Nilai premi TLO jauh lebih terjangkau, sehingga cocok untuk kendaraan dengan usia di atas lima tahun atau bagi pemilik yang ingin berhemat namun tetap memegang jaminan atas risiko kerugian total. 3. Asuransi Gabungan Produk perlindungan gabungan (hybrid) merupakan skema inovatif yang memadukan keunggulan polis All Risk dan TLO dalam satu periode masa pakai kendaraan. Skema ini kerap diterapkan dalam perjanjian pembiayaan kredit kendaraan jangka panjang atau tenor multi-tahun. Pada skema ini, kendaraan akan dilindungi oleh manfaat All Risk penuh pada tahun-tahun pertama pemakaian ketika nilai kendaraan masih tinggi dan rentan terhadap kerusakan bodi. Kemudian, pada tahun-tahun berikutnya, status jaminan secara otomatis beralih menjadi TLO untuk menyesuaikan dengan penurunan nilai taksiran pasar kendaraan serta menekan beban pembayaran premi tahunan. 4. Asuransi Perluasan (Rider) Polis standar All Risk maupun TLO umumnya memiliki pasal pengecualian yang tidak menanggung risiko yang disebabkan oleh faktor eksternal tertentu. Untuk mendapatkan perlindungan yang ekstra menyeluruh, pemilik kendaraan dapat menambah fitur jaminan perluasan atau rider. Cakupan fitur perluasan ini meliputi perlindungan dari risiko kerugian akibat bencana alam seperti banjir, angin puting beliung, gempa bumi, dan tanah longsor. Selain itu, fitur ini juga dapat mencakup ganti rugi akibat kerusuhan massa, huru-hara, aksi terorisme, hingga jaminan Tanggung Jawab Hukum Pihak Ketiga (TJH III) apabila kendaraan Anda tidak sengaja menabrak dan merusak aset milik orang lain. 5. Asuransi Collision Coverage Kategori produk Collision Coverage secara khusus memfokuskan jaminan finansial pada risiko kerusakan yang timbul akibat benturan fisik secara langsung. Hal ini mencakup tabrakan antar kendaraan di jalan raya, kendaraan terbalik akibat hilang kendali, hingga benturan tidak sengaja dengan objek diam seperti tiang listrik, dinding pembatas, atau pohon. Produk ini memprioritaskan penanganan biaya perbaikan struktur utama kendaraan serta kompartemen teknis yang rusak akibat insiden benturan keras, sehingga pengemudi dapat segera mengembalikan fungsi operasional kendaraan ke kondisi normal. Manfaat Asuransi Mobil Kepemilikan polis perlindungan kendaraan memberikan berbagai dampak positif yang sangat terukur bagi kelangsungan manajemen finansial dan kenyamanan psikologis pemiliknya. Menjaga Stabilitas Tabungan dari Pengeluaran Mendadak Manfaat paling mendasar dari kepemilikan polis adalah perlindungan aset. Biaya perbaikan kerusakan mobil pasca insiden kecelakaan dapat menelan dana hingga puluhan juta rupiah. Tanpa polis perbaikan, Anda terpaksa menguras dana simpanan atau tabungan masa depan. Dengan adanya jaminan ganti rugi, pengeluaran darurat tersebut dialihkan kepada perusahaan penanggung. Memberikan Ketenangan Pikiran Saat Berkendara Rasa cemas berlebih saat mengemudi di tengah padatnya lalu lintas kota besar dapat menurunkan tingkat konsentrasi. Memiliki jaminan perlindungan yang valid memberikan rasa aman dan tenang (peace of mind). Anda tahu bahwa jika terjadi risiko terburuk, ada pihak profesional yang siap menangani proses pemulihan kendaraan Anda. Mempertahankan Nilai Jual Kembali Kendaraan Mobil yang selalu diperbaiki di bengkel resmi rekanan dengan suku cadang orisinal akan memiliki rekam jejak perawatan yang terdokumentasi rapi. Hal ini secara langsung membantu menjaga performa mesin serta keutuhan fisik bodi, sehingga nilai taksiran jual kembali (resale value) kendaraan Anda tetap bertahan tinggi di pasar mobil bekas. Tips Memilih Asuransi Mobil Agar mendapatkan manfaat perlindungan yang optimal tanpa membebani arus kas bulanan secara berlebihan, ada beberapa panduan penting yang perlu dicermati saat memilih produk polis. Sesuaikan dengan Kapasitas Finansial dan Frekuensi Pemakaian Lakukan evaluasi mendalam terhadap tingkat risiko harian kendaraan Anda. Jika kendaraan digunakan secara rutin setiap hari menembus kawasan padat lalu lintas, memilih jaminan All Risk merupakan pilihan bijak. Namun, jika kendaraan hanya digunakan sewaktu-waktu dan diparkir di area yang aman, memilih polis TLO

Apa Itu Asuransi Mobil? Ini Alasan Anda Harus Punya Read More »

pinjaman dana jaminan bpkb stylo

Pinjaman Dana Jaminan BPKB Motor Honda Stylo, Ini Syarat Lengkapnya

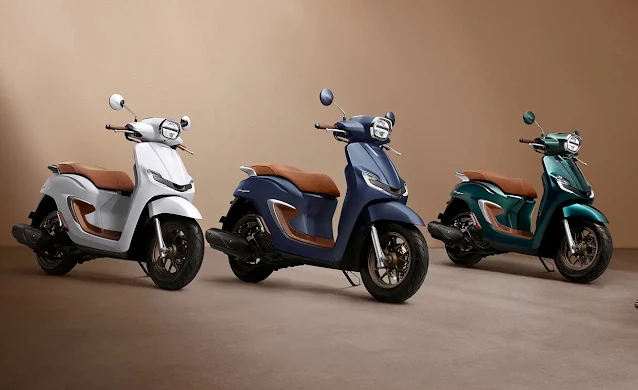
Kebutuhan dana tunai secara mendadak sering kali datang tanpa diprediksi. Mulai dari kebutuhan modal untuk mengembangkan bisnis, pemenuhan biaya pendidikan anak, biaya pengobatan medis, hingga kebutuhan renovasi rumah yang sifatnya mendesak. Di tengah berbagai pilihan solusi finansial yang ada saat ini, masyarakat Indonesia cenderung memilih jalan keluar yang praktis, aman, dan berisiko rendah terhadap keberlangsungan aktivitas harian mereka. Salah satu metode yang kian populer dan terbukti efektif untuk memperoleh likuiditas dana segar dalam waktu relatif singkat adalah mengajukan pembiayaan dengan skema gadai bpkb kendaraan roda dua. Metode ini diminati karena calon debitur tidak perlu kehilangan aset transportasi utamanya. Lembaga pembiayaan resmi hanya akan menyimpan dokumen legalitas BPKB sebagai jaminan resmi, sedangkan fisik sepeda motor tetap dapat digunakan untuk mendukung mobilitas harian maupun operasional usaha. Bagi Anda pemilik sepeda motor Honda Stylo 160 salah satu lini matik bergaya klasik-modern paling fenomenal dari Honda dokumen BPKB kendaraan ini memiliki nilai tawar yang sangat tinggi di mata lembaga pembiayaan. Mengajukan opsi gadai bpkb stylo menjadi langkah finansial yang sangat strategis untuk mencairkan dana tunai dengan plafon yang optimal. Keunggulan Motor Stylo sebagai Jaminan Honda Stylo 160 resmi mengaspal di Indonesia sebagai pelopor matik fashionable berkapasitas mesin besar 160 cc eSP+. Kehadirannya langsung menyedot perhatian pecinta otomotif tanah air dan mencatatkan angka penjualan yang sangat memuaskan. Keberhasilan pasar ini berimbas langsung pada penilaian positif dari tim underwriting lembaga keuangan non-bank maupun multifinance. Berikut adalah beberapa alasan mendasar mengapa Honda Stylo 160 dianggap sebagai aset jaminan kategori prima oleh penyedia jasa pembiayaan: 1. Nilai Jual Kembali (Resale Value) Sangat Stabil Faktor utama yang dinilai oleh lembaga pembiayaan dalam menentukan nilai jaminan adalah tingkat depresiasi harga kendaraan di pasar sekunder. Honda Stylo memiliki basis peminat yang sangat luas di seluruh wilayah Indonesia. Daya tarik desain retro modern yang dipadukan dengan mesin bertenaga membuat harga bekas kendaraan ini cenderung bertahan tinggi dan stabil. 2. Tahun Pembuatan Muda dan Teknologi Modern Sebagai model keluaran terbaru, usia kendaraan Honda Stylo dipastikan masih sangat muda. Lembaga keuangan sangat menyukai kendaraan dengan usia di bawah lima tahun karena memiliki risiko kerusakan teknis yang rendah. Penggunaan teknologi terkini seperti sistem pengereman ABS/CBS, panel instrumen digital, serta lampu LED menjadi nilai tambah (point plus) yang mendongkrak taksiran harga unit. 3. Kemudahan Perawatan dan Garansi Pabrikan Reputasi besar pabrikan Honda dengan jaringan bengkel resmi AHASS yang tersebar hingga ke pelosok daerah memberikan jaminan bahwa kendaraan ini mudah dirawat. Ketersediaan suku cadang yang melimpah menjaga kondisi fisik dan performa mesin Stylo tetap berada dalam tingkat keandalan yang tinggi. Berapa Pinjaman yang Bisa Didapatkan? Besaran plafon pencairan dana yang dialokasikan kepada calon pemohon sangat bergantung pada hasil analisis taksiran (appraisal) kondisi fisik kendaraan dan kelengkapan dokumen pendukungnya. Secara umum, lembaga pembiayaan resmi mematok rasio pencairan (Loan to Value) hingga 70% sampai 85% dari nilai harga pasar bekas kendaraan saat pengajuan dilakukan. Honda Stylo 160 dipasarkan dalam dua varian utama, yaitu varian CBS dan varian ABS. Mengingat harga OTR (On The Road) barunya berada pada rentang Rp28 juta hingga Rp31 jutaan, taksiran harga bekasnya di pasar kendaraan sekunder tergolong tinggi. Secara estimasi, pencairan bersih yang bisa didapatkan oleh nasabah melalui skema gadai bpkb stylo berkisar antara Rp15.000.000 hingga Rp22.000.000 per unit. Nominal ini terbilang sangat signifikan untuk ukuran pembiayaan agunan motor, sehingga sangat memadai untuk menutupi berbagai kebutuhan modal kerja maupun dana darurat. Tentu saja, besaran pasti dari pencairan dana tersebut dipengaruhi oleh beberapa variabel pendukung: Tipe Varian Kendaraan: Varian Honda Stylo ABS umumnya mendapatkan estimasi nilai taksiran lebih tinggi dibanding varian CBS karena selisih harga jual barunya. Kondisi Fisik dan Jarak Tempuh (Odometer): Bodi motor yang mulus tanpa bekas benturan parah serta angka odometer yang tergolong rendah akan memberikan penilaian skor kredit yang lebih maksimal. Status Pajak STNK: Pajak kendaraan yang terbayar rutin dan dalam keadaan aktif akan menghindarkan pemotongan nilai pencairan dari biaya pengurusan denda pajak. Syarat Pengajuan Pinjaman Jaminan BPKB Motor Stylo Agar proses permohonan pembiayaan dapat diproses dengan cepat tanpa kendala revisi berkas, calon nasabah dianjurkan untuk mempersiapkan seluruh kelengkapan kriteria dan dokumen administratif sejak awal. Persyaratan pengajuan terbagi menjadi tiga kategori utama berikut ini. 1. Persyaratan Profil Peminjam Kategori ini berkaitan dengan kelayakan data diri dan profil finansial calon debitur untuk memastikan kelancaran pembayaran angsuran bulanan. Kewarganegaraan & Usia: Pemohon merupakan Warga Negara Indonesia (WNI) dengan usia minimal 21 tahun atau sudah menikah, serta berusia maksimal 60 hingga 65 tahun pada saat tenor pembiayaan berakhir. Domisili: Memiliki tempat tinggal tetap di wilayah cakupan operasional (coverage area) kantor cabang lembaga pembiayaan yang dituju, yang dibuktikan dengan dokumen domisili resmi. Pekerjaan & Penghasilan: Memiliki mata pencaharian tetap, baik sebagai karyawan swasta, Pegawai Negeri Sipil (PNS), maupun pengusaha/wiraswasta dengan masa kerja atau usia bisnis minimal 1 tahun. 2. Persyaratan Profil Kendaraan Kategori ini mengatur kriteria fisik dan legalitas unit motor Honda Stylo yang hendak dijadikan jaminan. Kepemilikan Unit: Motor Honda Stylo milik pribadi atau pasangan sah. Jika dokumen BPKB masih atas nama orang lain, pengajuan tetap dapat diproses dengan menyertakan kuitansi jual beli resmi berstruktur hukum atau melalui prosedur balik nama yang dibantu oleh pihak pembiayaan. Kondisi Fisik dan Operasional: Unit kendaraan dalam kondisi prima, mesin dapat dinyalakan dengan lancar, sparepart utama dalam keadaan orisinal, serta tidak dalam status modifikasi ekstrem yang merubah struktur utama rangka kendaraan. Kesesuaian Nomor Rangka & Mesin: Nomor rangka fisik dan nomor mesin pada unit Honda Stylo wajib cocok secara presisi tanpa ada bekas rekayasa dengan data yang tercantum di STNK dan BPKB. 3. Persyaratan Dokumen Kumpulan berkas administrasi fisik wajib disiapkan dalam bentuk fotokopi dan ditunjukkan dokumen aslinya saat verifikasi fisik berlangsung. Jenis Kelompok Dokumen Rincian Berkas yang Wajib Dilengkapi Dokumen Identitas Diri Fotokopi KTP Pemohon & Pasangan (jika sudah menikah) Dokumen Legalitas Keluarga Fotokopi Kartu Keluarga (KK) & Akta Nikah / Surat Cerai Dokumen Tempat Tinggal Fotokopi Rekening Listrik / PBB / Bukti Kepemilikan Rumah Dokumen Bukti Penghasilan Slip Gaji 3 Bulan Terakhir (Karyawan) atau Mutasi Rekening 3 Bulan / Bukti Usaha (Wiraswasta) Dokumen Legalitas Kendaraan BPKB Asli, STNK Asli (Aktif), serta Faktur Pembelian Kendaraan Proses Pengajuan Pinjaman BPKB Motor Stylo Prosedur pengajuan pembiayaan jaminan BPKB motor

Pinjaman Dana Jaminan BPKB Motor Honda Stylo, Ini Syarat Lengkapnya Read More »

Raih Cashback Jutaan Rupiah Setiap Gadai BPKB Mobil

X