September 2026

Cara cek BPKB dijaminkan atau tidak

Sebelum Beli Kendaraan, Pahami Dulu Cara Cek BPKB Dijaminkan atau Tidak!

Membeli kendaraan bekas, baik mobil maupun sepeda motor, menjadi opsi menarik bagi banyak orang yang ingin mendapatkan moda transportasi pribadi dengan alokasi dana hemat. Pasar kendaraan sekunder menawarkan pilihan tipe, merek, dan tahun keluaran yang sangat beragam. Meski demikian, kepuasan bertransaksi kendaraan bekas tidak hanya ditentukan oleh fisik bodi yang mulus atau mesin yang halus, melainkan oleh kejelasan legalitas dokumen kepemilikannya. Salah satu risiko fatal yang kerap mengintai pembeli kendaraan bekas adalah membeli unit yang dokumen Buku Pemilik Kendaraan Berguna (BPKB)-nya ternyata sedang diagunkan di lembaga keuangan. Jika Anda membeli kendaraan dalam kondisi tersebut tanpa penyelesaian resmi, risiko sengketa hukum hingga penarikan unit oleh pihak kreditur bisa mengintai di kemudian hari. Oleh karena itu, penting bagi setiap calon pembeli untuk menguasai cara cek bpkb secara cermat sebelum melakukan pelunasan transaksi. Risikonya Membeli Kendaraan dengan Dokumen Bermasalah Membeli kendaraan yang legalitas BPKB-nya tidak jelas dapat mendatangkan berbagai kerugian finansial maupun hukum. Ketika BPKB asli kendaraan masih berada di lembaga pembiayaan sebagai agunan, status kepemilikan atas kendaraan tersebut belum sepenuhnya bebas dari beban utang penjual sebelumnya. Risiko Penarikan Unit oleh Pihak Ketiga: Jika pemilik sebelumnya menunggak angsuran dan kabur, lembaga penyedia pinjaman memiliki hak eksekusional atas jaminan tersebut. Kendala Pengurusan Administrasi: Anda tidak akan bisa melakukan balik nama kepemilikan atau perpanjangan pajak lima tahunan karena dokumen BPKB asli tidak berada di tangan Anda. Potensi Sengketa Hukum: Membeli kendaraan bodong atau berdokumen tidak jelas dapat menyeret Anda ke dalam masalah hukum terkait penadahan barang sengketa. Memahami Kategori Status BPKB Kendaraan Dalam dunia transaksi otomotif, terdapat beberapa kondisi status BPKB yang perlu dipahami oleh setiap calon pembeli. Pengetahuan dasar ini akan membantu Anda memilah mana kendaraan yang aman dibeli dan mana yang berisiko tinggi. Pertama adalah BPKB Status Bebas (Clean Title). Kondisi ini menandakan bahwa dokumen asli berada penuh di tangan pemilik, kendaraan telah lunas dari segala beban kredit, dan siap ditransaksikan kapan saja. Kedua adalah BPKB Status Agunan Berjalan. Kendaraan dalam kategori ini sedang dijadikan jaminan utang di bank, multifinance, atau koperasi, sehingga BPKB fisik disimpan di brankas lembaga pembiayaan. Ketiga adalah BPKB Duplikat (Hilang/Palsu). Ini adalah kondisi paling berbahaya di mana ada pihak yang sengaja membuat BPKB duplikat palsu untuk mengelabui pembeli padahal BPKB aslinya masih tertahan di kreditur. Langkah Praktis Cara Cek BPKB Dijaminkan atau Tidak Untuk memastikan keamanan transaksi Anda, terapkan panduan mendalam mengenai cara cek bpkb berikut ini secara berurutan saat melakukan inspeksi kendaraan target Anda. 1. Memeriksa Fisik Dokumen BPKB Secara Rinci Pemeriksaan awal dimulai dari bentuk fisik BPKB. Dokumen BPKB asli diterbitkan oleh Kepolisian Negara Republik Indonesia dengan standar keamanan tinggi. Perhatikan sampul BPKB yang berwarna cokelat tua untuk kendaraan lama atau biru keabu-abuan untuk BPKB elektronik terbaru. Lambang Tribrata di bagian depan harus tercetak dengan bentuk timbul yang terasa saat diraba. Pada lembar pertama, cek hologram keamanan yang berwarna mengilap dan tidak berubah pudar saat digoyangkan. Lembar identitas pemilik juga dilengkapi benang pengaman dan tanda air (watermark) khusus yang dapat terlihat jelas di bawah paparan sinar ultraviolet. 2. Mengakses Layanan Digital Samsat Perkembangan teknologi memudahkan masyarakat untuk melakukan verifikasi status kendaraan dari rumah. Setiap Polda daerah telah menyediakan aplikasi verifikasi data kendaraan maupun portal resmi Samsat. Dengan mengunggah atau memasukkan nomor polisi serta nomor rangka kendaraan, sistem akan menampilkan data identitas kendaraan. Jika sistem menunjukkan keterangan bahwa status kendaraan dalam pemblokiran atau sengketa, Anda wajib meningkatkan kewaspadaan. Penguasaan cara cek bpkb secara digital ini menghemat waktu Anda sebelum memutuskan untuk bertemu langsung dengan pihak penjual. 3. Mengunjungi Kantor Samsat Bersama Penjual Langkah paling valid dan direkomendasikan adalah melakukan cek fisik bantuan langsung di kantor Samsat terdekat. Ajak penjual untuk membawa unit kendaraan beserta dokumen pendukungnya ke kantor Samsat. Petugas Samsat akan menggesek nomor rangka dan nomor mesin secara fisik pada unit kendaraan, lalu mencocokkannya dengan database induk kepolisian. Melalui prosedur ini, petugas dapat mengonfirmasi apakah dokumen BPKB tersebut asli, terdaftar resmi, atau memiliki catatan khusus seperti pemblokiran akibat agunan kredit yang menunggak. 4. Meminta Surat Keterangan Lunas atau Over Kredit Resmi Apabila penjual sejak awal mengakui bahwa kendaraan masih dalam proses cicilan, pastikan transaksi dilakukan melalui skema over kredit resmi di kantor lembaga pembiayaan terkait. Jangan pernah menyetujui transaksi di bawah tangan hanya dengan berbekal kuitansi dan kesepakatan lisan. Jika penjual mengklaim bahwa pinjamannya sudah lunas tetapi BPKB belum diambil, mintalah Surat Keterangan Lunas resmi yang diterbitkan oleh lembaga pembiayaan tempat penjual sebelumnya mengajukan fasilitas pinjaman. Ciri-Ciri BPKB Palsu yang Wajib Diwaspadai Modus pemalsuan BPKB kian beragam. Para oknum biasanya memanfaatkan BPKB palsu untuk menjual kendaraan hasil tindak kejahatan atau kendaraan yang BPKB aslinya sedang dijaminkan. Berikut adalah ciri fisik BPKB palsu yang wajib Anda cermati: Warna Sampul Pudar: BPKB palsu sering kali memiliki cetakan sampul yang kusam dan bahan kertas yang lebih tipis dibandingkan BPKB asli cetakan Korlantas Polri. Hologram Tidak Membias: Hologram pada BPKB palsu biasanya berupa tempelan stiker biasa yang tidak membiaskan warna saat terkena cahaya. Nomor Seri Tidak Terdaftar: Nomor seri yang tertera pada bagian sudut dokumen tidak terdata dalam registrasi Polda setempat. Lembar Identitas Hasil Rekayasa: Adanya bekas hapusan, ketikan ulang yang tidak rapi, atau penggunaan tinta yang mudah luntur pada bagian identitas pemilik dan spesifikasi kendaraan. Panduan Aman Saat Melakukan Transaksi Pembelian Setelah memahami langkah dan verifikasi dokumen, terapkan prosedur keamanan transaksi berikut demi melindungi dana investasi Anda. Hindari Pembayaran DP Sebelum Cek Fisik Jangan pernah memberikan uang muka (down payment) dalam jumlah berapa pun jika Anda belum melihat dokumen BPKB fisik secara langsung dan belum memverifikasinya ke kantor Samsat. Penjual yang jujur tentu tidak akan berkeberatan diajak melakukan verifikasi dokumen bersama. Lakukan Pembayaran Lewat Transfer Bank Gunakan metode transfer bank resmi untuk setiap tahap pembayaran. Cantumkan rincian berita transfer yang jelas, misalnya “Pembayaran lunas pembelian unit kendaraan [Merek/Tipe] No. Polisi [Nomor Polisi]”. Bukti transfer ini berfungsi sebagai alat bukti hukum yang sah di kemudian hari. Buat Akta Jual Beli Bermeterai Lengkap Selalu lengkapi transaksi dengan kuitansi jual beli bermeterai cukup yang ditandatangani oleh nama pemegang dokumen yang tertera di BPKB. Lampirkan pula fotokopi KTP pemilik lama untuk mempermudah proses balik nama kendaraan di kemudian hari. Baca juga:ย Cara Cek

Sebelum Beli Kendaraan, Pahami Dulu Cara Cek BPKB Dijaminkan atau Tidak! Read More ยป

Pinjaman di Kudus

Cari Pinjaman Tepercaya di Kudus? Ini Solusinya!

Kabupaten Kudus dikenal sebagai salah satu pusat pertumbuhan ekonomi terpenting di Jawa Tengah. Selain identik dengan julukan Kota Kretek, Kudus menyimpan potensi bisnis yang sangat luar biasa dari berbagai sektor, mulai dari industri manufaktur skala besar, industri kreatif, pusat kuliner, hingga jaringan Usaha Mikro, Kecil, dan Menengah (UMKM) bordir serta konveksi yang legendaris. Pesatnya dinamika ekonomi di kawasan ini berbanding lurus dengan tingginya mobilitas kebutuhan finansial masyarakatnya. Kebutuhan dana tunai sering kali muncul secara mendadak, baik untuk urusan ekspansi usaha, pembelian bahan baku produksi, biaya pendidikan anak, renovasi tempat tinggal, hingga kebutuhan kesehatan keluarga. Dalam situasi tersebut, memiliki akses terhadap fasilitas pinjaman di kudus yang aman, cepat, dan terpercaya menjadi kunci utama agar roda perekonomian pribadi maupun bisnis tetap berjalan stabil. Mengapa Banyak yang Membutuhkan Pinjaman Jaminan BPKB di Kudus? Tingginya permintaan masyarakat terhadap skema pembiayaan berbasis agunan di Kudus didorong oleh karakteristik kegiatan ekonomi lokal yang dinamis dan berputar cepat. Pelaku usaha di Kudus umumnya membutuhkan likuiditas modal kerja yang dapat dicairkan tanpa prosedur birokrasi yang rumit. Alasan pertama mendasari pemilihan fasilitas ini adalah fleksibilitas penggunaan dana pencairan. Berbeda dengan kredit pemilikan barang tertentu yang bersifat konsumtif khusus, dana segar hasil penjaminan dokumen kendaraan bebas dialokasikan untuk beragam kebutuhan produktif maupun konsumtif darurat. Alasan kedua terletak pada faktor mempertahankan aset operasional. Masyarakat Kudus terbilang sangat jeli dalam mengelola aset. Dengan memilih opsi pembiayaan berbasis penjaminan dokumen legalitas kendaraan, nasabah tidak perlu menjual kendaraan kesayangan mereka. Fisik sepeda motor atau mobil tetap berada di rumah dan dapat terus digunakan untuk mobilitas harian, mengantar barang dagangan, atau menunjang operasional bisnis keluarga, sementara dokumen BPKB yang disimpan secara aman oleh pihak penyedia dana. Selain itu, pertimbangan kecepatan proses verifikasi menjadi alasan yang sangat krusial. Ketika pelaku UMKM Kudus mendapatkan pesanan dalam jumlah besar dan membutuhkan tambahan bahan baku dalam hitungan hari, mereka memerlukan solusi finansial dengan proses persetujuan yang ringkas, persyaratan yang logis, serta pencairan yang relatif cepat dibanding pinjaman tanpa agunan yang memakan waktu verifikasi panjang. Rekomendasi Pinjaman Jaminan BPKB Kudus Memilih mitra keuangan yang tepat di Kabupaten Kudus memerlukan kecermatan ekstra. Banyaknya penawaran dana tunai yang beredar di masyarakat menuntut Anda untuk selalu memprioritaskan keamanan legalitas dan transparansi skema angsuran. Di tengah banyaknya pilihan yang ada, Herlita Digital hadir sebagai penyedia layanan pendampingan dan perantara resmi pembiayaan terpercaya. Herlita Digital menjembatani masyarakat yang membutuhkan fasilitas pinjaman di kudus dengan jaringan lembaga pembiayaan resmi (multifinance) terkemuka di Indonesia yang telah terdaftar serta diawasi secara ketat oleh Otoritas Jasa Keuangan (OJK). Melalui pendampingan dari tim profesional Herlita Digital, Anda tidak perlu membuang waktu mendatangi banyak kantor cabang pembiayaan satu per satu. Seluruh proses konsultasi awal, penyesuaian simulasi angsuran, hingga verifikasi berkas diawasi dengan penuh transparansi untuk memastikan Anda mendapatkan nilai taksiran tertinggi dengan suku bunga yang paling kompetitif. Produk Pinjaman yang Ditawarkan Untuk menjawab beragamnya profil kebutuhan finansial masyarakat Kabupaten Kudus dan sekitarnya, tersedia beragam pilihan produk pembiayaan fleksibel yang disesuaikan dengan jenis dokumen aset kendaraan yang dijaminkan. Pembiayaan Agunan BPKB Sepeda Motor Produk ini diproyeksikan khusus bagi masyarakat yang membutuhkan dana tunai skala kecil hingga menengah dalam waktu relatif singkat. Pilihan ini sangat diminati oleh para pekerja, pedagang harian, serta pelaku usaha mikro di Kudus. Plafon Pencairan: Menyesuaikan dengan harga taksiran pasar unit motor, mulai dari kisaran jutaan hingga puluhan juta rupiah. Merek Kendaraan yang Diterima: Merek populer seperti Honda, Yamaha, Suzuki, dan Kawasaki keluaran tahun muda. Keunggulan Utama: Proses pencairan terbilang sangat cepat, fleksibilitas persyaratan usia kendaraan, serta angsuran bulanan yang sangat terjangkau. Pembiayaan Agunan BPKB Mobil Passenger (Pribadi) Bagi Anda yang membutuhkan alokasi dana segar bernominal sedang hingga besar untuk kebutuhan modal usaha, renovasi bangunan, atau biaya pendidikan tinggi, penjaminan BPKB mobil pribadi menjadi solusi paling pas. Plafon Pencairan: Mencakup rasio hingga 80%-85% dari nilai taksiran pasar kendaraan. Tipe Kendaraan yang Diterima: Sedan, Hatchback, MPV, hingga SUV dari pabrikan Jepang, Eropa, maupun Korea. Keunggulan Utama: Suku bunga tahunan yang kompetitif, pilihan tenor angsuran panjang hingga beberapa tahun, serta fasilitas perlindungan asuransi kendaraan. Pembiayaan Agunan BPKB Kendaraan Niaga (Commercial) Sektor usaha perdagangan, konveksi, dan pengiriman barang di Kudus tentu sangat akrab dengan armada operasional niaga. Dokumen BPKB kendaraan niaga juga dapat dimanfaatkan untuk menambah perputaran arus kas bisnis. Tipe Kendaraan yang Diterima: Pick-up, van operasional, truk engkel, hingga kendaraan angkut berat lainnya. Keunggulan Utama: Penilaian taksiran didasarkan pada fungsi nilai produktif kendaraan untuk membantu menjaga kesinambungan operasional bisnis nasabah. Keunggulan Pinjaman melalui Herlita Digital Mengajukan fasilitas pinjaman di kudus melalui layanan pendampingan Herlita Digital memberikan berbagai keuntungan strategis dan kenyamanan ekstra jika dibandingkan dengan pengajuan mandiri secara konvensional. Jaringan Mitra Resmi Berizin OJK Keamanan dokumen aset Anda adalah prioritas mutlak. Herlita Digital hanya menyalurkan pengajuan pinjaman kepada perusahaan pembiayaan yang memegang izin resmi serta berada di bawah pengawasan Otoritas Jasa Keuangan (OJK). Hal ini memastikan bahwa dokumen BPKB Anda tersimpan aman di brankas terproteksi dan akan dikembalikan secara utuh tepat saat masa pelunasan berakhir. Taksiran Nilai Agunan Tinggi dan Bunga Bersaing Tim berpengalaman dari Herlita Digital membantu melakukan analisis awal agar kendaraan Anda mendapatkan taksiran pencairan dana dengan plafon maksimal. Selain itu, Anda akan dibantu untuk memilih skema perhitungan suku bunga yang paling rendah dan tenor yang fleksibel sesuai dengan kapasitas arus kas bulanan Anda. Layanan Jemput Berkas dan Bebas Repot Memahami betapa berharganya waktu para pelaku usaha dan pekerja di Kudus, Herlita Digital menawarkan kepraktisan layanan digital dan jemput bola. Anda tidak perlu mengantre panjang di kantor cabang. Cukup lakukan konsultasi awal dari rumah, dan tim surveyor resmi akan datang untuk melakukan pemeriksaan fisik kendaraan serta verifikasi berkas secara ramah. Tanpa Potongan Biaya Tersembunyi Transparansi menjadi fondasi utama dalam layanan Herlita Digital. Seluruh rincian simulasi kredit, biaya administrasi, premi asuransi, serta skema angsuran bulanan akan dipaparkan secara terbuka sejak awal tanpa ada biaya tersembunyi yang merugikan calon nasabah di kemudian hari. Syarat Mengajukan Pinjaman di Herlita Digital Prosedur pengajuan dirancang seringkas mungkin agar dapat dijangkau oleh seluruh lapisan masyarakat Kudus, baik yang berstatus sebagai karyawan swasta, Pegawai Negeri Sipil (PNS), maupun pedagang dan wiraswasta. Kategori Persyaratan Dokumen / Kriteria yang Dilengkapi Data Diri Pemohon Fotokopi KTP Pemohon dan

Cari Pinjaman Tepercaya di Kudus? Ini Solusinya! Read More ยป

asuransi mobil

Apa Itu Asuransi Mobil? Ini Alasan Anda Harus Punya

Memiliki kendaraan roda empat pribadi kini bukan lagi sekadar pelengkap gaya hidup, melainkan kebutuhan mobilitas yang sangat vital bagi masyarakat perkotaan. Mobil memberikan kenyamanan dan fleksibilitas tinggi untuk menunjang aktivitas pekerjaan harian maupun perjalanan bersama keluarga. Namun, di balik segala kemudahan yang ditawarkan, memiliki mobil juga membawa konsekuensi tanggung jawab finansial yang tidak kecil. Risiko di jalan raya seperti kecelakaan lalu lintas, benturan, tindakan kriminal berupa pencurian, hingga kerusakan akibat bencana alam dapat terjadi kapan saja tanpa diprediksi. Tanpa adanya perlindungan finansial yang memadai, satu kejadian tidak terduga dapat menguras tabungan yang telah Anda kumpulkan dalam jangka waktu lama. Oleh karena itu, memahami pentingnya asuransi mobil menjadi langkah awal yang krusial bagi setiap pemilik kendaraan untuk melindungi aset berharga mereka dari ketidakpastian risiko masa depan. Apa Itu Asuransi Mobil? Pada dasarnya, asuransi mobil adalah mekanisme pengalihan risiko finansial dari pemilik kendaraan kepada perusahaan penanggung atau penyedia jasa asuransi. Melalui mekanisme ini, pemilik kendaraan membayar sejumlah biaya berupa premi secara berkala. Sebagai imbalannya, pihak perusahaan asuransi memberikan jaminan ganti rugi atas kerugian materiil, kerusakan fisik, hingga kehilangan unit kendaraan sesuai dengan ketentuan pasal dan batasan polis yang disepakati bersama. Konsep perlindungan ini dirancang agar pemilik kendaraan tidak perlu menanggung beban biaya perbaikan atau kerugian yang melonjak drastis saat terjadi musibah. Mengingat biaya komponen suku cadang dan perbaikan bodi mobil modern tergolong tinggi, kepemilikan polis perlindungan menjadi jaring pengaman utama dalam menjaga stabilitas arus kas keuangan keluarga. Jenis-Jenis Asuransi Mobil Setiap pemilik kendaraan memiliki profil kebutuhan, anggaran, dan tingkat risiko berkendara yang berbeda-beda. Untuk memberikan perlindungan yang tepat sasaran, industri pembiayaan dan perasuransian menawarkan beberapa kategori produk polis perlindungan kendaraan yang dapat disesuaikan. 1. Asuransi Comprehensive/All Risk Sesuai dengan namanya, produk perlindungan All Risk atau komprehensif memberikan jaminan ganti rugi secara menyeluruh atas berbagai tingkat kerusakan pada kendaraan. Jenis jaminan ini menanggung risiko mulai dari kerusakan minor seperti goresan kecil pada bodi, penyok akibat benturan ringan di area parkir, hingga kerusakan skala besar akibat kecelakaan parah maupun kehilangan total. Produk All Risk sangat direkomendasikan bagi kendaraan roda empat dengan usia pemakaian yang masih relatif muda atau mobil baru. Mengingat cakupan perlindungannya yang sangat luas, besaran premi untuk jenis produk ini umumnya lebih tinggi jika dibandingkan dengan kategori produk perlindungan lainnya. 2. Asuransi Total Loss Only (TLO) Jenis produk Total Loss Only (TLO) memberikan batasan perlindungan yang lebih spesifik. Perusahaan penyedia perlindungan hanya akan menyetujui klaim ganti rugi apabila kendaraan mengalami kerusakan ekstrem dengan estimasi perbaikan menyentuh angka 75 persen atau lebih dari nilai taksiran pasar kendaraan saat itu, atau apabila unit kendaraan hilang akibat tindakan pencurian. Apabila kendaraan hanya mengalami kerusakan ringan seperti lampu pecah atau penyok pada pintu akibat benturan sedang, klaim pada polis TLO tidak dapat diproses. Nilai premi TLO jauh lebih terjangkau, sehingga cocok untuk kendaraan dengan usia di atas lima tahun atau bagi pemilik yang ingin berhemat namun tetap memegang jaminan atas risiko kerugian total. 3. Asuransi Gabungan Produk perlindungan gabungan (hybrid) merupakan skema inovatif yang memadukan keunggulan polis All Risk dan TLO dalam satu periode masa pakai kendaraan. Skema ini kerap diterapkan dalam perjanjian pembiayaan kredit kendaraan jangka panjang atau tenor multi-tahun. Pada skema ini, kendaraan akan dilindungi oleh manfaat All Risk penuh pada tahun-tahun pertama pemakaian ketika nilai kendaraan masih tinggi dan rentan terhadap kerusakan bodi. Kemudian, pada tahun-tahun berikutnya, status jaminan secara otomatis beralih menjadi TLO untuk menyesuaikan dengan penurunan nilai taksiran pasar kendaraan serta menekan beban pembayaran premi tahunan. 4. Asuransi Perluasan (Rider) Polis standar All Risk maupun TLO umumnya memiliki pasal pengecualian yang tidak menanggung risiko yang disebabkan oleh faktor eksternal tertentu. Untuk mendapatkan perlindungan yang ekstra menyeluruh, pemilik kendaraan dapat menambah fitur jaminan perluasan atau rider. Cakupan fitur perluasan ini meliputi perlindungan dari risiko kerugian akibat bencana alam seperti banjir, angin puting beliung, gempa bumi, dan tanah longsor. Selain itu, fitur ini juga dapat mencakup ganti rugi akibat kerusuhan massa, huru-hara, aksi terorisme, hingga jaminan Tanggung Jawab Hukum Pihak Ketiga (TJH III) apabila kendaraan Anda tidak sengaja menabrak dan merusak aset milik orang lain. 5. Asuransi Collision Coverage Kategori produk Collision Coverage secara khusus memfokuskan jaminan finansial pada risiko kerusakan yang timbul akibat benturan fisik secara langsung. Hal ini mencakup tabrakan antar kendaraan di jalan raya, kendaraan terbalik akibat hilang kendali, hingga benturan tidak sengaja dengan objek diam seperti tiang listrik, dinding pembatas, atau pohon. Produk ini memprioritaskan penanganan biaya perbaikan struktur utama kendaraan serta kompartemen teknis yang rusak akibat insiden benturan keras, sehingga pengemudi dapat segera mengembalikan fungsi operasional kendaraan ke kondisi normal. Manfaat Asuransi Mobil Kepemilikan polis perlindungan kendaraan memberikan berbagai dampak positif yang sangat terukur bagi kelangsungan manajemen finansial dan kenyamanan psikologis pemiliknya. Menjaga Stabilitas Tabungan dari Pengeluaran Mendadak Manfaat paling mendasar dari kepemilikan polis adalah perlindungan aset. Biaya perbaikan kerusakan mobil pasca insiden kecelakaan dapat menelan dana hingga puluhan juta rupiah. Tanpa polis perbaikan, Anda terpaksa menguras dana simpanan atau tabungan masa depan. Dengan adanya jaminan ganti rugi, pengeluaran darurat tersebut dialihkan kepada perusahaan penanggung. Memberikan Ketenangan Pikiran Saat Berkendara Rasa cemas berlebih saat mengemudi di tengah padatnya lalu lintas kota besar dapat menurunkan tingkat konsentrasi. Memiliki jaminan perlindungan yang valid memberikan rasa aman dan tenang (peace of mind). Anda tahu bahwa jika terjadi risiko terburuk, ada pihak profesional yang siap menangani proses pemulihan kendaraan Anda. Mempertahankan Nilai Jual Kembali Kendaraan Mobil yang selalu diperbaiki di bengkel resmi rekanan dengan suku cadang orisinal akan memiliki rekam jejak perawatan yang terdokumentasi rapi. Hal ini secara langsung membantu menjaga performa mesin serta keutuhan fisik bodi, sehingga nilai taksiran jual kembali (resale value) kendaraan Anda tetap bertahan tinggi di pasar mobil bekas. Tips Memilih Asuransi Mobil Agar mendapatkan manfaat perlindungan yang optimal tanpa membebani arus kas bulanan secara berlebihan, ada beberapa panduan penting yang perlu dicermati saat memilih produk polis. Sesuaikan dengan Kapasitas Finansial dan Frekuensi Pemakaian Lakukan evaluasi mendalam terhadap tingkat risiko harian kendaraan Anda. Jika kendaraan digunakan secara rutin setiap hari menembus kawasan padat lalu lintas, memilih jaminan All Risk merupakan pilihan bijak. Namun, jika kendaraan hanya digunakan sewaktu-waktu dan diparkir di area yang aman, memilih polis TLO

Apa Itu Asuransi Mobil? Ini Alasan Anda Harus Punya Read More ยป

pinjaman dana jaminan bpkb stylo

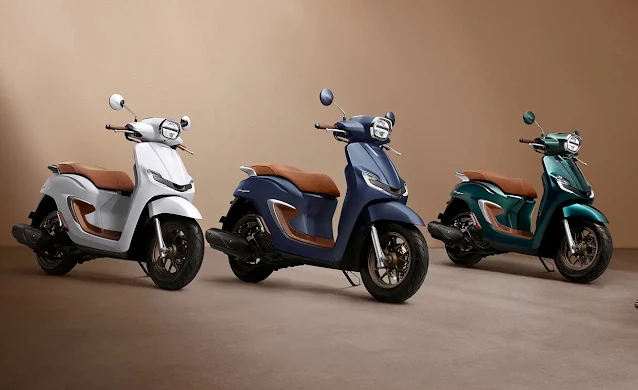
Pinjaman Dana Jaminan BPKB Motor Honda Stylo, Ini Syarat Lengkapnya

Kebutuhan dana tunai secara mendadak sering kali datang tanpa diprediksi. Mulai dari kebutuhan modal untuk mengembangkan bisnis, pemenuhan biaya pendidikan anak, biaya pengobatan medis, hingga kebutuhan renovasi rumah yang sifatnya mendesak. Di tengah berbagai pilihan solusi finansial yang ada saat ini, masyarakat Indonesia cenderung memilih jalan keluar yang praktis, aman, dan berisiko rendah terhadap keberlangsungan aktivitas harian mereka. Salah satu metode yang kian populer dan terbukti efektif untuk memperoleh likuiditas dana segar dalam waktu relatif singkat adalah mengajukan pembiayaan dengan skema gadai bpkb kendaraan roda dua. Metode ini diminati karena calon debitur tidak perlu kehilangan aset transportasi utamanya. Lembaga pembiayaan resmi hanya akan menyimpan dokumen legalitas BPKB sebagai jaminan resmi, sedangkan fisik sepeda motor tetap dapat digunakan untuk mendukung mobilitas harian maupun operasional usaha. Bagi Anda pemilik sepeda motor Honda Stylo 160 salah satu lini matik bergaya klasik-modern paling fenomenal dari Honda dokumen BPKB kendaraan ini memiliki nilai tawar yang sangat tinggi di mata lembaga pembiayaan. Mengajukan opsi gadai bpkb stylo menjadi langkah finansial yang sangat strategis untuk mencairkan dana tunai dengan plafon yang optimal. Keunggulan Motor Stylo sebagai Jaminan Honda Stylo 160 resmi mengaspal di Indonesia sebagai pelopor matik fashionable berkapasitas mesin besar 160 cc eSP+. Kehadirannya langsung menyedot perhatian pecinta otomotif tanah air dan mencatatkan angka penjualan yang sangat memuaskan. Keberhasilan pasar ini berimbas langsung pada penilaian positif dari tim underwriting lembaga keuangan non-bank maupun multifinance. Berikut adalah beberapa alasan mendasar mengapa Honda Stylo 160 dianggap sebagai aset jaminan kategori prima oleh penyedia jasa pembiayaan: 1. Nilai Jual Kembali (Resale Value) Sangat Stabil Faktor utama yang dinilai oleh lembaga pembiayaan dalam menentukan nilai jaminan adalah tingkat depresiasi harga kendaraan di pasar sekunder. Honda Stylo memiliki basis peminat yang sangat luas di seluruh wilayah Indonesia. Daya tarik desain retro modern yang dipadukan dengan mesin bertenaga membuat harga bekas kendaraan ini cenderung bertahan tinggi dan stabil. 2. Tahun Pembuatan Muda dan Teknologi Modern Sebagai model keluaran terbaru, usia kendaraan Honda Stylo dipastikan masih sangat muda. Lembaga keuangan sangat menyukai kendaraan dengan usia di bawah lima tahun karena memiliki risiko kerusakan teknis yang rendah. Penggunaan teknologi terkini seperti sistem pengereman ABS/CBS, panel instrumen digital, serta lampu LED menjadi nilai tambah (point plus) yang mendongkrak taksiran harga unit. 3. Kemudahan Perawatan dan Garansi Pabrikan Reputasi besar pabrikan Honda dengan jaringan bengkel resmi AHASS yang tersebar hingga ke pelosok daerah memberikan jaminan bahwa kendaraan ini mudah dirawat. Ketersediaan suku cadang yang melimpah menjaga kondisi fisik dan performa mesin Stylo tetap berada dalam tingkat keandalan yang tinggi. Berapa Pinjaman yang Bisa Didapatkan? Besaran plafon pencairan dana yang dialokasikan kepada calon pemohon sangat bergantung pada hasil analisis taksiran (appraisal) kondisi fisik kendaraan dan kelengkapan dokumen pendukungnya. Secara umum, lembaga pembiayaan resmi mematok rasio pencairan (Loan to Value) hingga 70% sampai 85% dari nilai harga pasar bekas kendaraan saat pengajuan dilakukan. Honda Stylo 160 dipasarkan dalam dua varian utama, yaitu varian CBS dan varian ABS. Mengingat harga OTR (On The Road) barunya berada pada rentang Rp28 juta hingga Rp31 jutaan, taksiran harga bekasnya di pasar kendaraan sekunder tergolong tinggi. Secara estimasi, pencairan bersih yang bisa didapatkan oleh nasabah melalui skema gadai bpkb stylo berkisar antara Rp15.000.000 hingga Rp22.000.000 per unit. Nominal ini terbilang sangat signifikan untuk ukuran pembiayaan agunan motor, sehingga sangat memadai untuk menutupi berbagai kebutuhan modal kerja maupun dana darurat. Tentu saja, besaran pasti dari pencairan dana tersebut dipengaruhi oleh beberapa variabel pendukung: Tipe Varian Kendaraan: Varian Honda Stylo ABS umumnya mendapatkan estimasi nilai taksiran lebih tinggi dibanding varian CBS karena selisih harga jual barunya. Kondisi Fisik dan Jarak Tempuh (Odometer): Bodi motor yang mulus tanpa bekas benturan parah serta angka odometer yang tergolong rendah akan memberikan penilaian skor kredit yang lebih maksimal. Status Pajak STNK: Pajak kendaraan yang terbayar rutin dan dalam keadaan aktif akan menghindarkan pemotongan nilai pencairan dari biaya pengurusan denda pajak. Syarat Pengajuan Pinjaman Jaminan BPKB Motor Stylo Agar proses permohonan pembiayaan dapat diproses dengan cepat tanpa kendala revisi berkas, calon nasabah dianjurkan untuk mempersiapkan seluruh kelengkapan kriteria dan dokumen administratif sejak awal. Persyaratan pengajuan terbagi menjadi tiga kategori utama berikut ini. 1. Persyaratan Profil Peminjam Kategori ini berkaitan dengan kelayakan data diri dan profil finansial calon debitur untuk memastikan kelancaran pembayaran angsuran bulanan. Kewarganegaraan & Usia: Pemohon merupakan Warga Negara Indonesia (WNI) dengan usia minimal 21 tahun atau sudah menikah, serta berusia maksimal 60 hingga 65 tahun pada saat tenor pembiayaan berakhir. Domisili: Memiliki tempat tinggal tetap di wilayah cakupan operasional (coverage area) kantor cabang lembaga pembiayaan yang dituju, yang dibuktikan dengan dokumen domisili resmi. Pekerjaan & Penghasilan: Memiliki mata pencaharian tetap, baik sebagai karyawan swasta, Pegawai Negeri Sipil (PNS), maupun pengusaha/wiraswasta dengan masa kerja atau usia bisnis minimal 1 tahun. 2. Persyaratan Profil Kendaraan Kategori ini mengatur kriteria fisik dan legalitas unit motor Honda Stylo yang hendak dijadikan jaminan. Kepemilikan Unit: Motor Honda Stylo milik pribadi atau pasangan sah. Jika dokumen BPKB masih atas nama orang lain, pengajuan tetap dapat diproses dengan menyertakan kuitansi jual beli resmi berstruktur hukum atau melalui prosedur balik nama yang dibantu oleh pihak pembiayaan. Kondisi Fisik dan Operasional: Unit kendaraan dalam kondisi prima, mesin dapat dinyalakan dengan lancar, sparepart utama dalam keadaan orisinal, serta tidak dalam status modifikasi ekstrem yang merubah struktur utama rangka kendaraan. Kesesuaian Nomor Rangka & Mesin: Nomor rangka fisik dan nomor mesin pada unit Honda Stylo wajib cocok secara presisi tanpa ada bekas rekayasa dengan data yang tercantum di STNK dan BPKB. 3. Persyaratan Dokumen Kumpulan berkas administrasi fisik wajib disiapkan dalam bentuk fotokopi dan ditunjukkan dokumen aslinya saat verifikasi fisik berlangsung. Jenis Kelompok Dokumen Rincian Berkas yang Wajib Dilengkapi Dokumen Identitas Diri Fotokopi KTP Pemohon & Pasangan (jika sudah menikah) Dokumen Legalitas Keluarga Fotokopi Kartu Keluarga (KK) & Akta Nikah / Surat Cerai Dokumen Tempat Tinggal Fotokopi Rekening Listrik / PBB / Bukti Kepemilikan Rumah Dokumen Bukti Penghasilan Slip Gaji 3 Bulan Terakhir (Karyawan) atau Mutasi Rekening 3 Bulan / Bukti Usaha (Wiraswasta) Dokumen Legalitas Kendaraan BPKB Asli, STNK Asli (Aktif), serta Faktur Pembelian Kendaraan Proses Pengajuan Pinjaman BPKB Motor Stylo Prosedur pengajuan pembiayaan jaminan BPKB motor

Pinjaman Dana Jaminan BPKB Motor Honda Stylo, Ini Syarat Lengkapnya Read More ยป

pinjaman dana jaminan bpkb motor filano

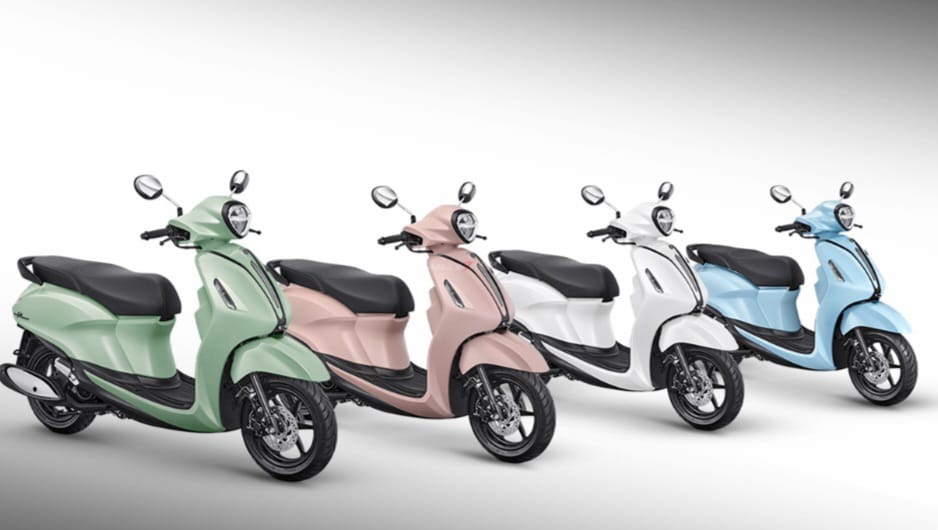
Pinjaman Dana Jaminan BPKB Motor Yamaha Filano, Ini Syarat Lengkapnya

Kebutuhan dana tunai mendesak bisa datang kapan saja tanpa bisa diprediksi. Berbagai keperluan mendadak seperti biaya pendidikan anak, renovasi rumah, modal kerja untuk ekspansi usaha, hingga biaya kesehatan keluarga sering kali membutuhkan ketersediaan likuiditas dalam waktu singkat. Di tengah banyaknya pilihan skema pembiayaan saat ini, memilih solusi yang praktis, aman, dan berisiko rendah terhadap ritme aktivitas harian menjadi prioritas utama. Salah satu solusi finansial yang paling banyak dipilih masyarakat Indonesia untuk memperoleh dana segar secara cepat adalah mengajukan pembiayaan dengan skema gadai bpkb kendaraan roda dua. Melalui metode ini, Anda tidak perlu khawatir akan kehilangan moda transportasi harian. Pihak lembaga pembiayaan hanya menyimpan dokumen BPKB sebagai jaminan legalitas resmi, sementara unit kendaraan fisik tetap dapat Anda gunakan sepenuhnya untuk mendukung mobilitas dan produktivitas sehari-hari. Bagi Anda pemilik Yamaha Grand Filano Hybrid-Connected satu dari seri skuter matik bergaya Classy Yamaha yang sangat populer saat inidokumen BPKB kendaraan ini memiliki nilai tawar yang sangat kuat di mata lembaga keuangan. Mengambil langkah gadai bpkb filano merupakan pilihan yang sangat strategis karena kendaraan ini memiliki nilai taksiran pasar yang terbilang tinggi dan stabil. Keunggulan Motor Grand Filano sebagai Jaminan Sejak pertama kali diluncurkan, Yamaha Grand Filano Hybrid-Connected berhasil mencuri perhatian pasar otomotif Indonesia di segmen matik Classy. Desain eropa yang elegan, penggunaan teknologi Blue Core Hybrid 125 cc, serta fitur-fitur canggih seperti TFT Sub-Display dan Y-Connect menjadikan motor ini sangat diminati. Kepopuleran dan keunggulan teknis ini berbanding lurus dengan penilaian positif dari tim underwriting lembaga pembiayaan. Berikut adalah faktor-faktor mendasar yang membuat BPKB Yamaha Grand Filano menjadi aset jaminan kategori prima di mata penyedia jasa keuangan: 1. Nilai Jual Kembali (Resale Value) Sangat Stabil Lembaga pembiayaan sangat memperhatikan tingkat depresiasi harga sebuah kendaraan saat menentukan persetujuan kredit. Yamaha Grand Filano memiliki basis konsumen yang sangat kuat dan permintaan pasar bekas yang tinggi. Tingginya minat masyarakat terhadap unit bekas Filano menjaga nilai jual kembali kendaraan ini tetap bertahan di level yang tinggi. 2. Usia Kendaraan Muda dan Berteknologi Modern Sebagai lini kendaraan teranyar dari Yamaha, usia pakai Grand Filano dipastikan masih sangat muda. Lembaga pembiayaan menyukai unit kendaraan berusia muda karena memiliki risiko gangguan teknis yang minim. Penggunaan teknologi mesin Blue Core Hybrid serta sistem pencahayaan LED lengkap menambah bobot penilaian taksiran saat proses pemeriksaan fisik. 3. Jaringan Layanan dan Suku Cadang Terjamin Dukungan jaringan bengkel resmi Yamaha yang tersebar di seluruh pelosok Indonesia memastikan kendaraan ini mudah dalam hal perawatan berkala. Kemudahan ketersediaan suku cadang asli memberikan jaminan bagi lembaga pembiayaan bahwa aset yang dijaminkan selalu berada dalam kondisi keandalan yang optimal. Berapa Pinjaman yang Bisa Didapatkan? Besaran plafon pencairan dana yang dapat disetujui sangat bergantung pada hasil penilaian taksiran (appraisal) kondisi fisik kendaraan serta kelengkapan dokumen administratif pemohon. Secara umum, lembaga penyedia jasa pembiayaan mematok batas rasio pencairan (Loan to Value) hingga 70% sampai 85% dari nilai taksiran harga pasar bekas kendaraan. Yamaha Grand Filano dipasarkan dalam dua tipe utama, yaitu varian LUX Connected dan varian NEO. Mengingat harga baru OTR (On The Road) kendaraan ini berada pada rentang Rp27 juta hingga Rp28 jutaan, taksiran harga pasar bekasnya tergolong sangat kuat di kelas skuter matik 125 cc. Secara umum, estimasi dana bersih yang bisa Anda dapatkan melalui pengajuan gadai bpkb filano berkisar antara Rp14.000.000 hingga Rp20.000.000 per unit. Nominal pencairan ini terbilang sangat memadai untuk memenuhi berbagai kebutuhan modal usaha maupun biaya darurat keluarga. Tentu saja, besaran pencairan akhir akan dipengaruhi oleh beberapa faktor evaluasi: Tipe Varian Kendaraan: Tipe LUX Connected umumnya mendapatkan taksiran sedikit lebih tinggi dibandingkan tipe NEO karena perbedaan fitur dan harga awal. Kondisi Fisik dan Jarak Tempuh: Bodi kendaraan yang terawat tanpa bekas benturan berat serta angka odometer yang rendah akan menghasilkan skor penilaian kredit yang lebih maksimal. Kelengkapan dan Masa Aktif STNK: Pajak kendaraan yang terbayar rutin dan status STNK yang aktif menghindarkan pemotongan plafon pencairan untuk biaya denda atau pengurusan perpanjangan pajak. Syarat Pengajuan Pinjaman Jaminan BPKB Motor Filano Agar permohonan pembiayaan dapat diproses dengan lancar dan disetujui dalam waktu singkat, pastikan Anda telah menyiapkan seluruh kriteria dan dokumen persyaratan administratif sesuai ketentuan yang berlaku. Persyaratan ini dikelompokkan menjadi tiga bagian utama. 1. Persyaratan Profil Peminjam Kategori ini berkaitan dengan verifikasi kelayakan data diri serta kemampuan finansial pemohon untuk memastikan kelancaran pembayaran cicilan bulanan. Usia dan Kewarganegaraan: Pemohon merupakan Warga Negara Indonesia (WNI) berusia minimal 21 tahun atau sudah menikah, dan maksimal 60 hingga 65 tahun pada saat masa tenor kredit berakhir. Domisili Tempat Tinggal: Memiliki domisili tetap di area jangkauan operasional kantor cabang lembaga pembiayaan, yang dibuktikan dengan dokumen kepemilikan rumah atau surat keterangan tinggal. Pekerjaan atau Usaha: Memiliki penghasilan tetap harian, bulanan, atau hasil usaha yang stabil, baik sebagai karyawan swasta, pegawai negeri, maupun wiraswasta dengan masa kerja atau lama usaha minimal 1 tahun. 2. Persyaratan Profil Kendaraan Kategori ini mengatur kriteria keabsahan legalitas dan kondisi teknis unit motor Yamaha Grand Filano yang dijaminkan. Kepemilikan Aset: Motor merupakan milik pribadi atau pasangan sah. Apabila BPKB masih atas nama pemilik sebelumnya, pengajuan tetap dapat diproses dengan melampirkan kuitansi jual beli resmi atau melalui mekanisme balik nama yang dibantu pihak pembiayaan. Kondisi Operasional: Unit motor dalam keadaan siap pakai, mesin berfungsi normal, komponen utama dalam kondisi orisinal, serta tidak mengalami modifikasi ekstrem pada bagian rangka atau sistem kelistrikan utama. Kesesuaian Data Fisik: Nomor rangka dan nomor mesin fisik pada unit motor wajib cocok secara presisi dengan data yang tertera di BPKB dan STNK. 3. Persyaratan Dokumen Administratif Kumpulan dokumen fisik berikut disiapkan dalam bentuk fotokopi dan ditunjukkan dokumen aslinya saat verifikasi atau survei berlangsung. Kategori Dokumen Jenis Berkas yang Wajib Dilengkapi Identitas Diri Fotokopi KTP Pemohon dan KTP Pasangan (jika sudah menikah) Legalitas Keluarga Fotokopi Kartu Keluarga (KK) dan Akta Nikah / Surat Cerai Domisili Tempat Tinggal Fotokopi Rekening Listrik / PBB / Surat Bukti Kepemilikan Rumah Bukti Penghasilan Slip Gaji 3 Bulan Terakhir (Karyawan) atau Mutasi Rekening 3 Bulan / Bukti Usaha (Wiraswasta) Legalitas Kendaraan BPKB Asli, STNK Asli (Aktif), serta Faktur Pembelian (jika ada) Proses Pengajuan Pinjaman BPKB Motor Filano Langkah pengajuan pembiayaan jaminan BPKB kini dirancang secara modern, praktis, dan transparan. Anda dapat

Pinjaman Dana Jaminan BPKB Motor Yamaha Filano, Ini Syarat Lengkapnya Read More ยป

Raih Cashback Jutaan Rupiah Setiap Gadai BPKB Mobil

X